车船税减免目录更新到第九十一批:纯电乘用车为何不用等目录
 王新
- 行业资讯
- 2026-10-17 14:34:41
- 9
[车云社 新闻]10月16日,工信部公示第412批公告与第九十一批车船税减免目录,公示期从10月17日持续到23日。不少车主把这份目录当成免税凭证,其实纯电乘用车根本不在车船税征税范围里,这份目录真正管的是插电混动、增程和商用车型,这关系到每年养车成本。
一、目录管两件事:减半和免征
现行政策框架来自《财政部 税务总局 工业和信息化部 交通运输部关于节能 新能源车船享受车船税优惠政策的通知》(财税〔2018〕74号):对节能汽车,减半征收车船税;对新能源车船,免征车船税。符合标准的车型由工业和信息化部、税务总局不定期联合发布《享受车船税减免优惠的节约能源 使用新能源汽车车型目录》予以公告,这次公示的就是第九十一批。
减半征收的节能乘用车,要求是排量1.6升及以下、燃用汽油或柴油(含非插电式混合动力),且综合工况燃料消耗量达标。免征的新能源汽车,指纯电动商用车、插电式(含增程式)混合动力汽车、燃料电池商用车。
二、纯电乘用车为什么不进目录
财税〔2018〕74号第二条写得直接:纯电动乘用车和燃料电池乘用车不属于车船税征税范围,对其不征车船税。多地税务机关在公开答复里都按这一口径执行。
政策设计的逻辑不难理解:车船税按排气量分档征收,税负跟着发动机走。纯电车没有发动机,立法时就被排除在征税范围之外;插混和增程保留发动机,税负依然存在,只能以免征的方式给优惠。这也解释了目录为什么逐批更新——插混增程新车不断申报,需要一批一批审核公示。
换句话讲,买纯电动乘用车的车主,既不用查目录,也不用申报免税——压根没有这笔税。目录里看不到某款纯电轿车,不代表它不免税,而是它不在征税范围。
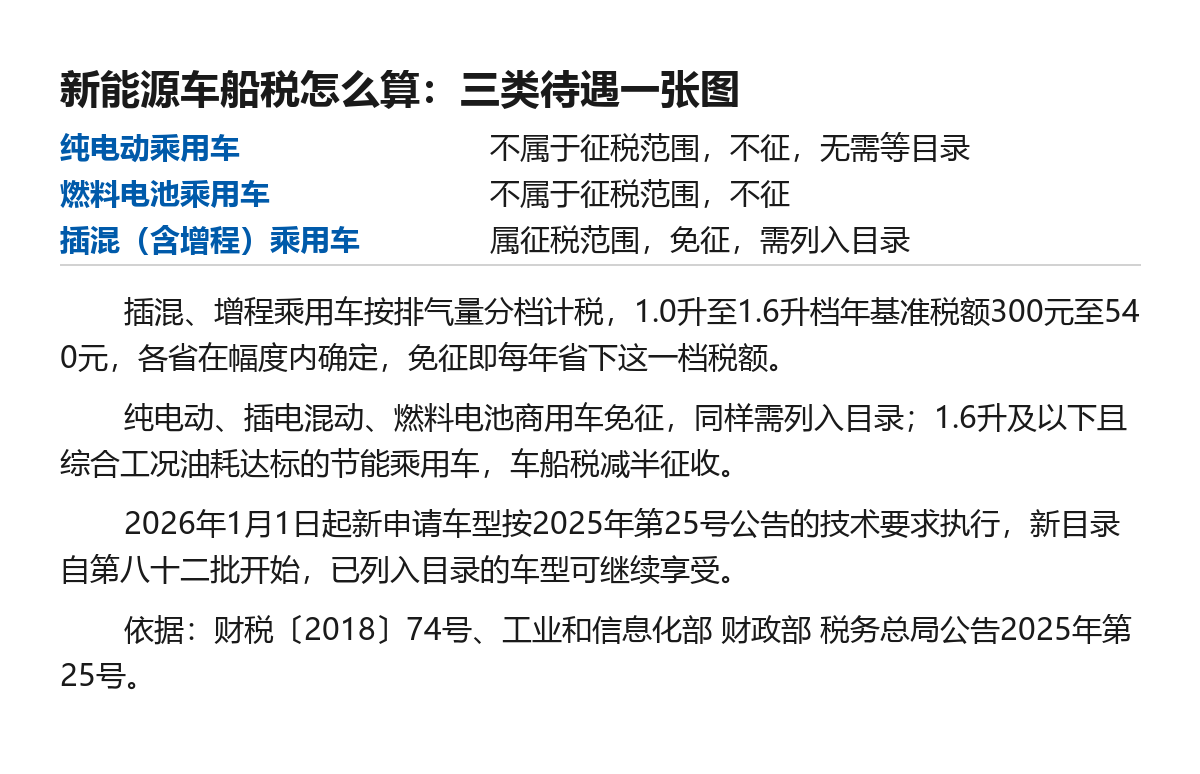
图:新能源车船税三类待遇,依据财税〔2018〕74号自制
三、插混和增程才是目录的常客
插电式混合动力(含增程式)乘用车属于征税范围,免征的前提是列入目录。这类车保留发动机,按《车船税法》以排气量分档计税:1.0升至1.6升档的年基准税额为300元至540元,具体税额由各省在幅度内确定。市面上插混和增程车型多配1.5升发动机,落在这一档,免征即每年省下300元到540元。
(表:乘用车车船税部分档位与年基准税额,依据《车船税法》税目税额表自制)
| 排气量档位 | 年基准税额 |
|---|---|
| 1.0升及以下 | 60元至360元 |
| 1.0升至1.6升(含) | 300元至540元 |
| 1.6升至2.0升(含) | 360元至660元 |
金额看着不大,胜在省心:免征资格随目录生效,车主不用另行申领,缴交强险时直接体现。以10年持有期估算,一台1.5升档的插混车累计少缴3000元到5400元。
四、2026年起门槛换了一版
《工业和信息化部 财政部 税务总局关于调整享受车船税优惠的节能 新能源汽车产品技术要求的公告》(2025年第25号)自2026年1月1日起实施,2024年第10号公告同时废止。2026年1月1日起新申请的车型按新技术要求执行,新目录自第八十二批开始;第六十五批至第八十一批目录同时废止,其中符合技术要求的车型自动转入,不符合的应在2026年1月1日前完成整改和重新申报。
对已按旧目录享受优惠的车主,公告明确了过渡安排:已取得目录资格的节能、新能源汽车,不论是否转让,可继续享受车船税减免政策。
对购车决策的实际影响是:2026年起新申报的插混车型,技术门槛比往年更高,能进目录的车型含金量相应更足。看车时可以让销售出示目录批次,作为政策层面的硬凭证。
五、买车人核对三步
第一步,下订插混或增程车型前,问清销售该车型是否已列入最新目录,批次号可要求写进合同附件;第二步,提车后核对交强险保单,车船税一栏应为免税或零;第三步,如果按年自行申报,保留购车发票与目录批次信息备查。纯电车主不用做这些动作,没有税可免,也就没有目录可查。
(数据来源:《财政部 税务总局 工业和信息化部 交通运输部关于节能 新能源车船享受车船税优惠政策的通知》(财税〔2018〕74号)、《中华人民共和国车船税法》、工业和信息化部 财政部 税务总局公告2025年第25号)
最新文章
车船税减免目录更新到第九十一批:纯电乘用车为何不用等目录
2026-10-17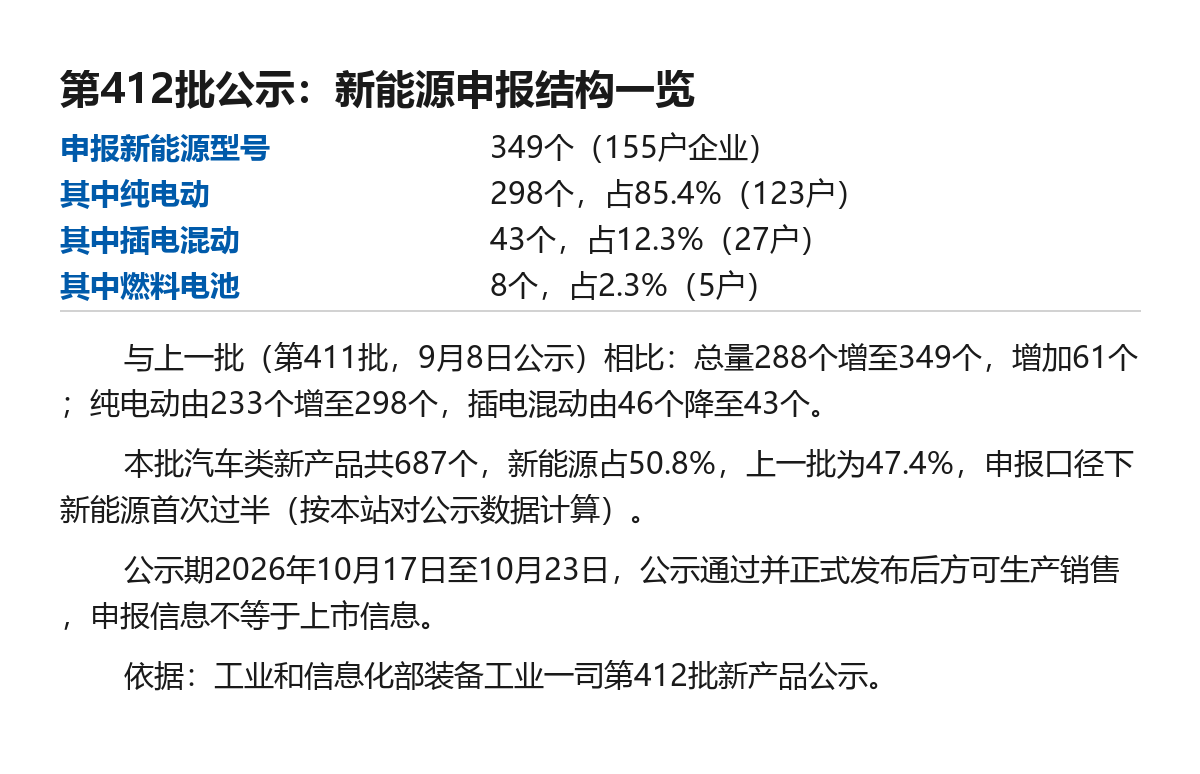
第412批公告公示:新能源申报349个型号,纯电占八成五
2026-10-17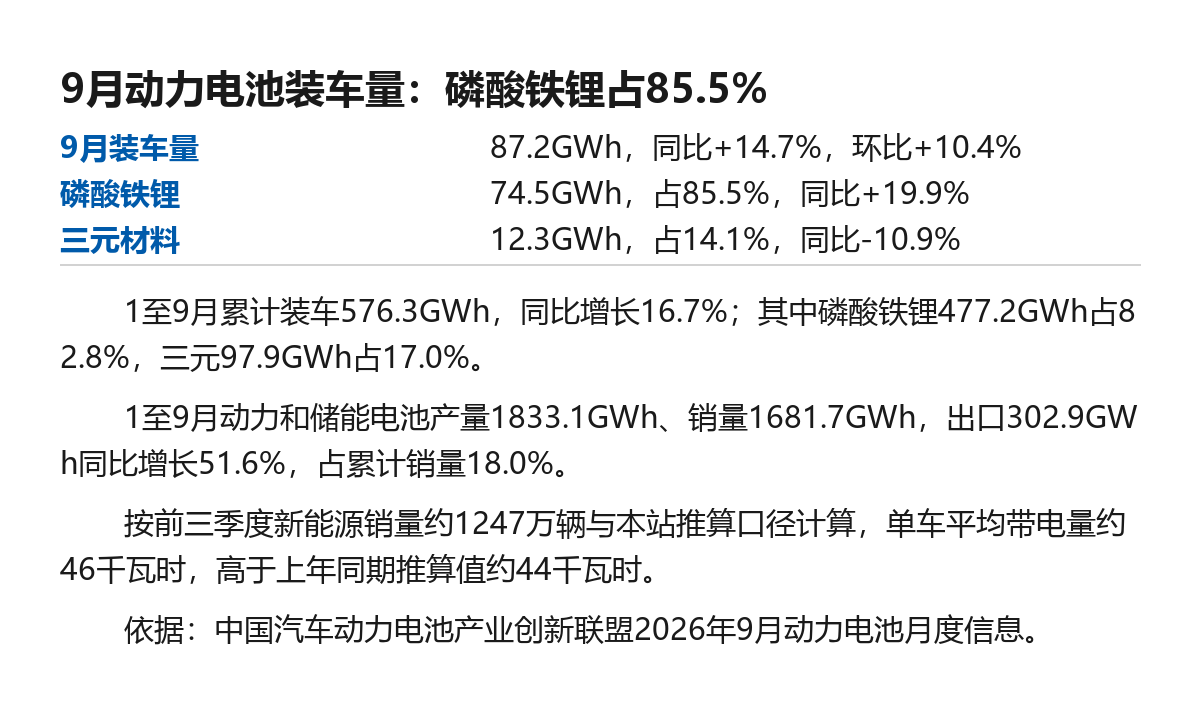
9月动力电池装车87.2GWh:磷酸铁锂占到85.5%
2026-10-17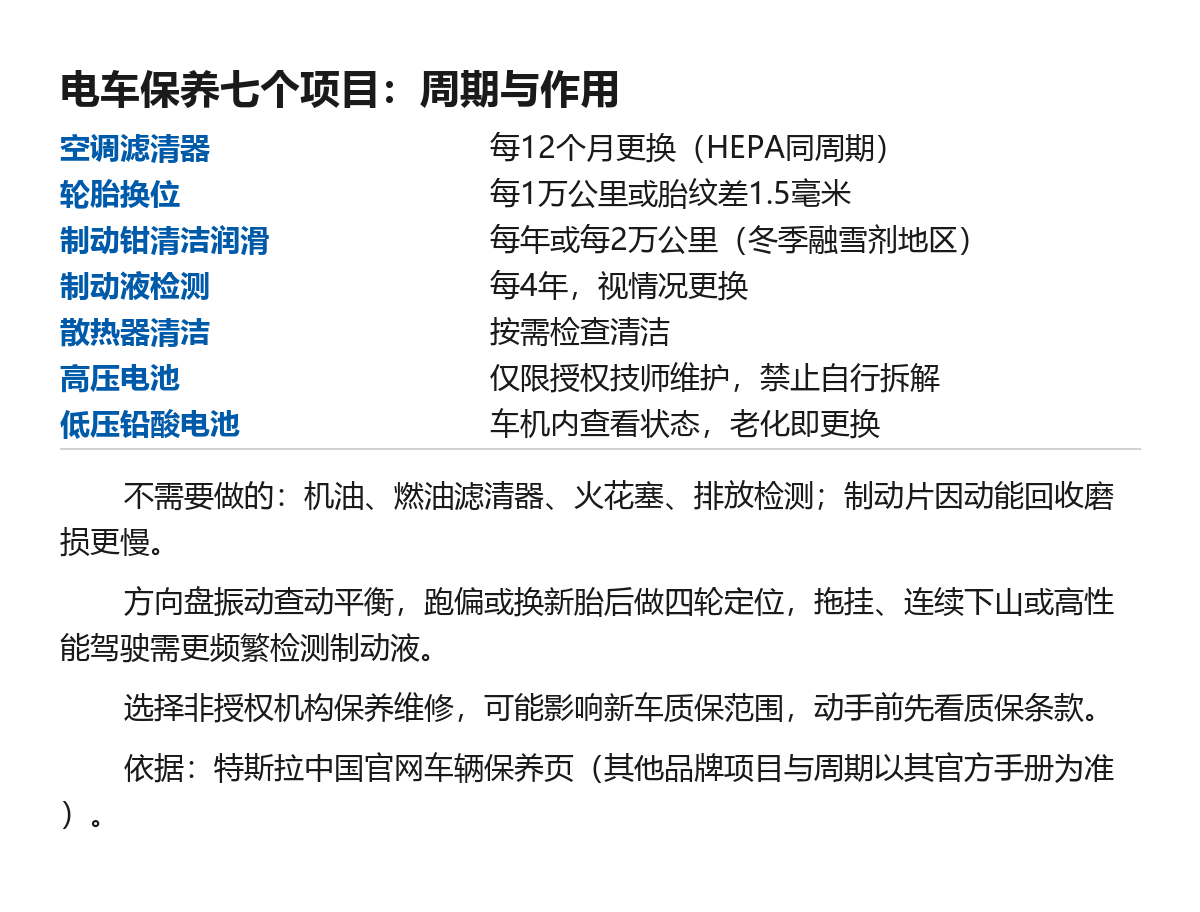
电车保养不用换机油:官方保养表里的七个周期项目
2026-10-17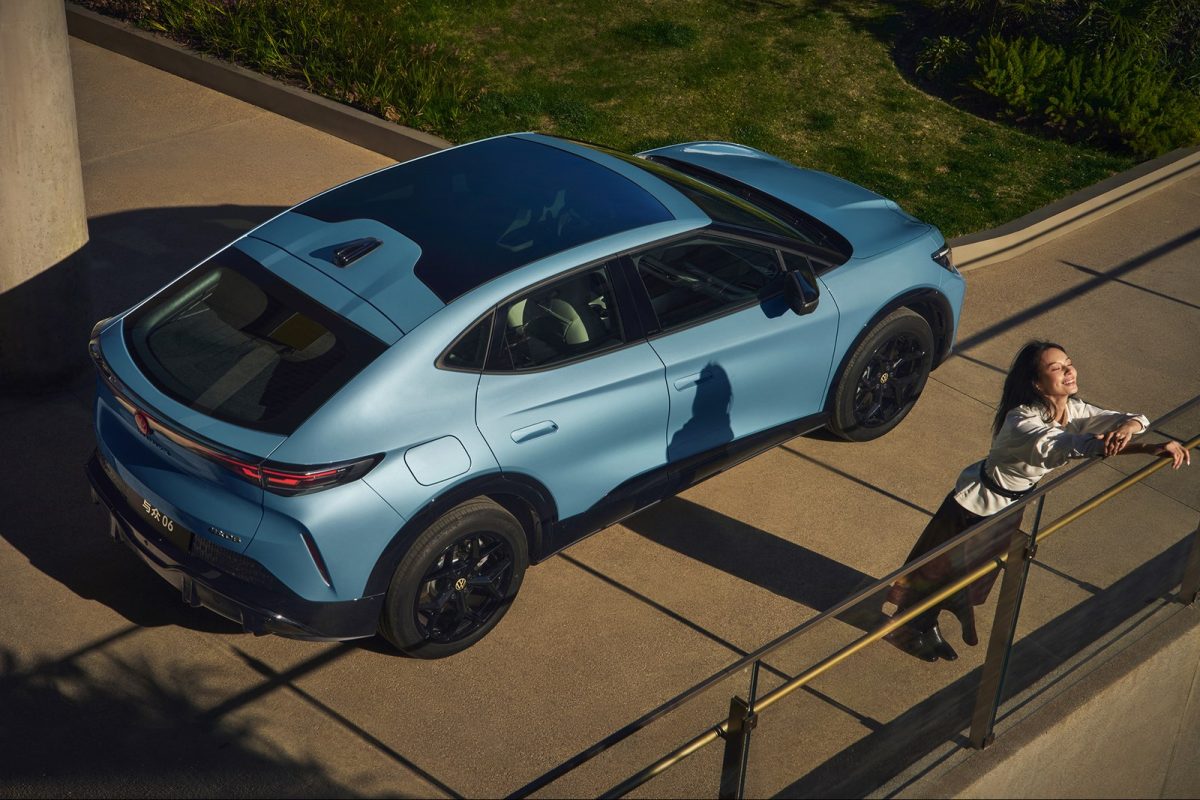
大众与众06焕新上市:限时权益价13.49万元起怎么读
2026-10-17
坦克500新款预订开启:3000元订金抵9000元尾款
2026-10-16
小鹏MONA L05开启预售:五个版本先看续航与智驾
2026-10-16
10月上旬零售45.9万辆:两条渗透率差了17个点
2026-10-16
热门文章

以专业精神重塑MPV价值标杆,锐胜汽车打造全域幸福价格带
2025-10-20
实力夺冠!锐胜王牌E-M7荣获2025年经济型MPV质量表现第一名
2025-10-08
向美而行,自会有光 | 壳牌挚美品牌全球首发,打造更美好车生活
2025-03-13
2025款奔驰S级上市 售96.26万元起/全系标配动态星徽迎宾灯
2025-02-23
全新AMG GLE 63渲染图曝光 或2026年初上市
2025-03-01
沃尔沃XC90售价47.9万元起,新增6座版车型
2025-04-16
庆铃五十铃新600系列阳江上市 高品质大码力轻卡新标杆
2025-02-23
埃安UT上市售价6.98万元起,续航420km
2025-03-01