充电桩2422万个:私人占近八成,高速只占1.7%
 王新
- 新能源车
- 2026-10-09 13:58:02
- 4
截至2026年8月底全国充电桩已经有2422.3万个,但其中公共桩只占两成多,高速公路服务区更是只有约8.9万个充电设施,私人桩占近八成的结构决定了充电体验的两极分化,这篇把总量、结构、高速缺口三组数字拆开,说清每个数字对车主的实际含义。
这组数据来自国家能源局 2026 年 9 月 23 日披露的信息,时点截至 2026 年 8 月底,是目前能拿到的最新官方口径。数据解读的老规矩:先交代口径,再看结构,最后落到具体的使用判断上。
一、总量盘子:一年多四成的增速
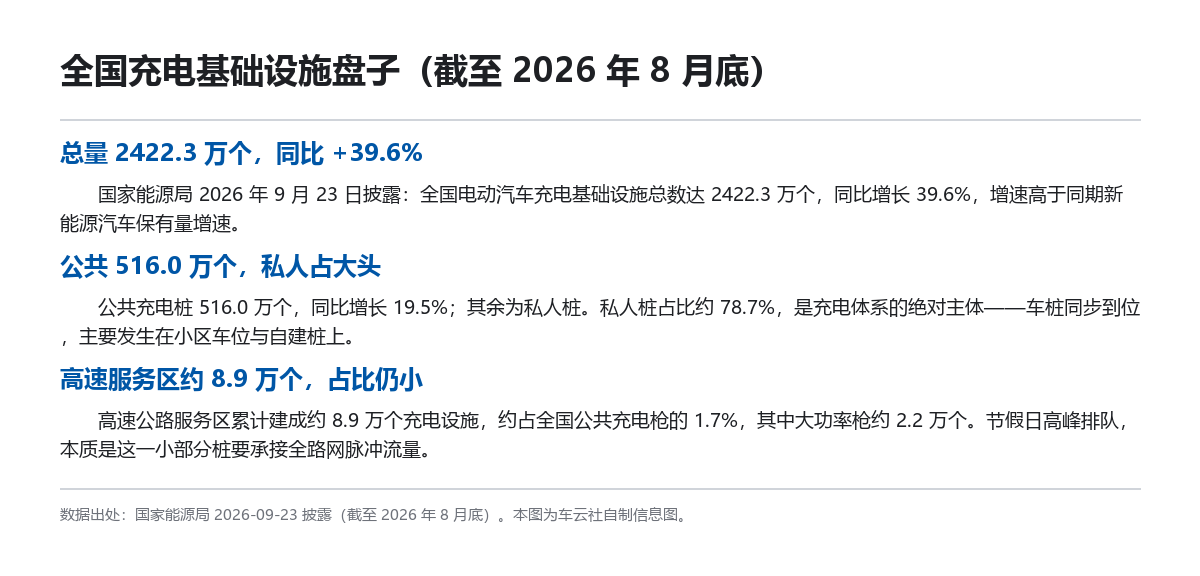
截至 2026 年 8 月底,全国电动汽车充电基础设施总数 2422.3 万个,同比增长 39.6%。其中公共充电桩 516.0 万个,同比增长 19.5%;私人充电桩占比约 78.7%。另一个可参照的数字来自公安部:截至 2026 年 6 月底,全国新能源汽车保有量 4897 万辆,占汽车总量 13.19%。
用这两个官方数字做一个粗口径的对照(两个数字时点相差两个月,只能看量级):4897 万辆新能源车对 2422.3 万个充电桩,大约两辆车对应一个桩。看起来比值不算难看,但结构才是重点——总量里近八成是不对外的私人桩,公共池子里实际可用的桩远比总量数字显得紧张。
二、私人占近八成,意味着什么
私人桩占 78.7%,是这套体系的绝对主体。它的另一面是:充电体验的分水岭不在车,而在车位。有固定车位能装桩的车主,补能成本趋近于家充电价,体验接近「每天满电出门」;没有固定桩位的车主,则完全依赖那 516 万个公共桩。
正因为如此,「小区装桩怎么办」成了搜索高频词。通用的办理路径是三步:先确认车位产权或长期使用权,再取得物业同意书,最后向供电部门报装增容或独立电表。各地细则差异较大,供电容量、施工范围、电价政策都以当地供电部门与物业的现行口径为准,动工前把三方的确认拿到手,是避免返工的关键。
(图表为本站自制;主图为自制信息图,因厂商官网充电桩产品图分辨率不足,未找到可发布质量的合规主题图)
三、高速缺口:1.7% 的桩要扛节假日脉冲
高速公路服务区累计建成约 8.9 万个充电设施,约占全国公共充电枪的 1.7%,其中大功率枪约 2.2 万个。这 1.7% 的桩,平时承接跨城出行的补能需求尚可,一到节假日就会遇到全路网的脉冲式流量——车流在同一个时间窗内涌上高速,排队由此而来。大功率桩占比约四成(2.2 万/8.9 万),意味着多数高速桩仍是常规功率,单枪补能时间长,排队时间被进一步放大。
这个结构短期不会根本改变,对车主的推论很直接:高速补能的规划权重应该高于续航数字本身。节假日长途出发前,把服务区充电桩的实时状态查一遍,把「续航里程」换算成「服务区间隔」来排行程,比纠结续航打几折更有效。
四、三组数字,三个使用建议
第一,选车装桩优先级高于选配置:能装私人桩,续航可以往低一档选,省下的钱够多年电费;第二,公共桩用户把 410km 以上续航作为底线更从容,减少高频次补能的时间成本;第三,节假日长途,出发前查桩、途中见桩低于三成就补,规则先行,焦虑减半。
总量 2422.3 万、公共 516.0 万、高速 8.9 万——记住这三个数,中国充电基础设施的版图就有了坐标。桩在快速变多,但结构决定体验:谁有私人桩,谁就拿到了这套体系里最顺的入口。
(数据出处:国家能源局 2026-09-23 披露的充电基础设施数据,时点截至 2026 年 8 月底;公安部交通管理局公布的机动车与新能源汽车保有量数据,时点截至 2026 年 6 月底。车桩对照为两口径粗算,仅用于量级判断)
最新文章
儿童安全座椅强制国标已实施:分组从体重改成了身高
2026-10-09
吉利星愿6个版本怎么选:价差3万,先定续航再定动力
2026-10-09
电车轮胎多久换一次:先看1.6毫米,再看5年和10年
2026-10-09充电桩2422万个:私人占近八成,高速只占1.7%
2026-10-09
一块刹车踏板,踩出了百万级国产豪华的「细节失控」
2026-10-09
智驾宣传满天飞,L0到L5这张分级表先看明白
2026-10-08
渗透率65.7%创新高,9月车市数据为什么像反着读
2026-10-08
电池衰减到多少该换?看懂SOCE和三包再谈质保
2026-10-08
热门文章

以专业精神重塑MPV价值标杆,锐胜汽车打造全域幸福价格带
2025-10-20
实力夺冠!锐胜王牌E-M7荣获2025年经济型MPV质量表现第一名
2025-10-08
向美而行,自会有光 | 壳牌挚美品牌全球首发,打造更美好车生活
2025-03-13
2025款奔驰S级上市 售96.26万元起/全系标配动态星徽迎宾灯
2025-02-23
全新AMG GLE 63渲染图曝光 或2026年初上市
2025-03-01
沃尔沃XC90售价47.9万元起,新增6座版车型
2025-04-16
庆铃五十铃新600系列阳江上市 高品质大码力轻卡新标杆
2025-02-23
埃安UT上市售价6.98万元起,续航420km
2025-03-01