9月动力电池装车87.2GWh:磷酸铁锂占到85.5%
 王新
- 新能源车
- 2026-10-17 14:34:37
- 9
[车云社 新闻]中国汽车动力电池产业创新联盟10月15日发布9月数据,国内动力电池装车量87.2GWh,同比增长14.7%、环比增长10.4%,其中磷酸铁锂装车74.5GWh、占比升到85.5%,三元电池装车量同比下滑10.9%,两条技术路线分化在加速。
一、总量:单月87.2GWh,前三季度576.3GWh
9月87.2GWh的装车量是年内的高位水平,环比增长10.4%说明三季度末车企排产明显提速。1至9月,国内动力电池累计装车576.3GWh,同比增长16.7%。
把装车量放到产销盘子里看:1至9月动力和储能电池合计产量1833.1GWh,同比增长63.4%;合计销量1681.7GWh,同比增长57.6%。产量增速高于装车量增速,出口是主要的分流口。
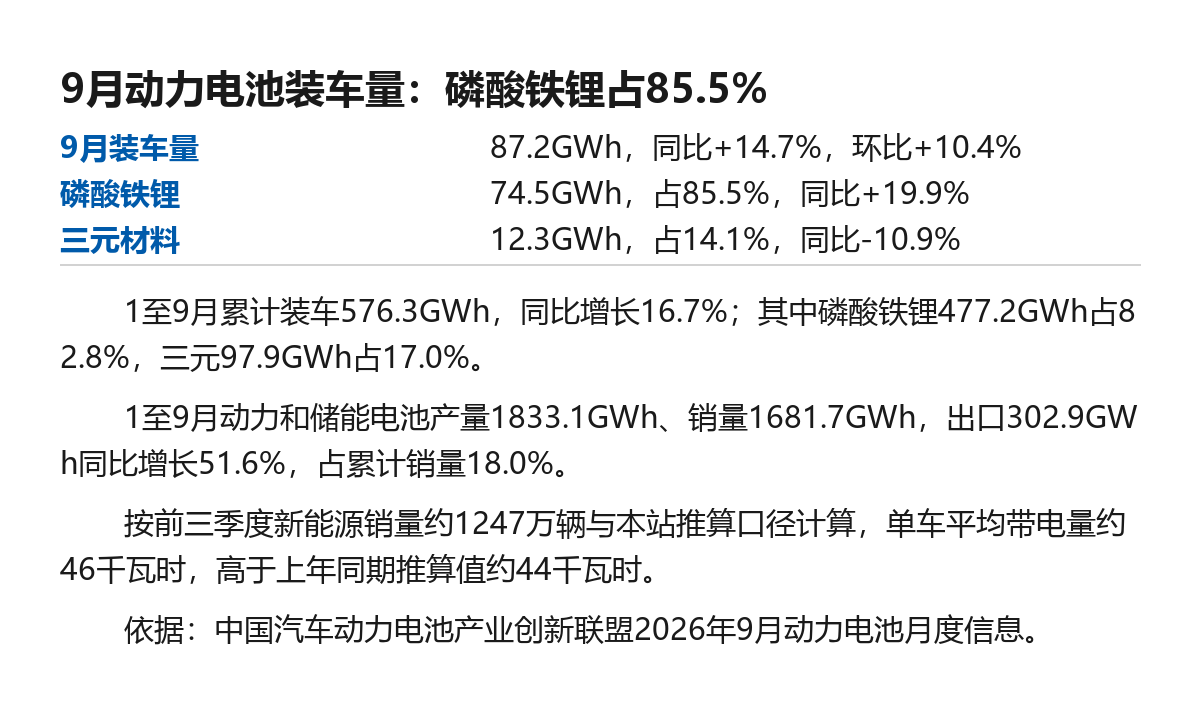
图:9月动力电池装车结构,依据中国汽车动力电池产业创新联盟发布数据自制
二、技术路线:磷酸铁锂85.5%,三元14.1%
9月磷酸铁锂电池装车74.5GWh,占总装车量85.5%,环比增长10.3%、同比增长19.9%;三元电池装车12.3GWh,占14.1%,环比增长11.7%、同比下降10.9%。
拉长到前三季度:磷酸铁锂累计装车477.2GWh,占82.8%,同比增长18.5%;三元累计装车97.9GWh,占17.0%,同比增长7.3%。两条路线的增速差接近11个百分点,占比差距还在扩大。
(表:9月及前三季度动力电池装车结构,依据中国汽车动力电池产业创新联盟发布数据自制)
| 口径 | 装车量 | 占比 | 同比 |
|---|---|---|---|
| 9月磷酸铁锂 | 74.5GWh | 85.5% | +19.9% |
| 9月三元 | 12.3GWh | 14.1% | -10.9% |
| 1-9月磷酸铁锂 | 477.2GWh | 82.8% | +18.5% |
| 1-9月三元 | 97.9GWh | 17.0% | +7.3% |
三、本站测算:单车平均带电量在涨
做一个口径明确的推算:把1至9月累计装车量576.3GWh,除以行业协会公布的同期新能源汽车销量约1247.2万辆,得到单车平均带电量约46.2千瓦时。按同一方法回推上年同期,约为44千瓦时上下,也就是说单车平均带电量一年涨了约5%。
两个口径要交代清楚:装车量只统计国内,销量含出口,且商用车带电量显著高于乘用车,这个推算值只能看趋势,不能当单车型参数用。
四、出口:前三季度302.9GWh,占销量18%
1至9月动力和储能电池累计出口302.9GWh,同比增长51.6%,占累计销量的18.0%。其中动力电池出口199.7GWh,同比增长54.7%。整车出口放量带动电池出海,是产量增速跑赢装车量增速的主要原因。
五、对买车人的三个含义
第一,磷酸铁锂占八成以上,意味着10万至20万元主流价位的车型大多用铁锂电池,成本与循环寿命是它的主场;第二,三元份额收缩到14.1%,今后主要出现在追求长续航和高端性能的车型上;第三,单车带电量上行,同价位车型的续航配置还在往上探,选车时按真实通勤里程选档位即可,不必为用不上的续航多付费。
下一步动作:近期准备购车的读者,可以在配置表里核对电池类型与带电量,再结合自家充电条件决定档位。
最新文章
车船税减免目录更新到第九十一批:纯电乘用车为何不用等目录
2026-10-17
第412批公告公示:新能源申报349个型号,纯电占八成五
2026-10-179月动力电池装车87.2GWh:磷酸铁锂占到85.5%
2026-10-17
电车保养不用换机油:官方保养表里的七个周期项目
2026-10-17
大众与众06焕新上市:限时权益价13.49万元起怎么读
2026-10-17
坦克500新款预订开启:3000元订金抵9000元尾款
2026-10-16
小鹏MONA L05开启预售:五个版本先看续航与智驾
2026-10-16
10月上旬零售45.9万辆:两条渗透率差了17个点
2026-10-16
热门文章

以专业精神重塑MPV价值标杆,锐胜汽车打造全域幸福价格带
2025-10-20
实力夺冠!锐胜王牌E-M7荣获2025年经济型MPV质量表现第一名
2025-10-08
向美而行,自会有光 | 壳牌挚美品牌全球首发,打造更美好车生活
2025-03-13
2025款奔驰S级上市 售96.26万元起/全系标配动态星徽迎宾灯
2025-02-23
全新AMG GLE 63渲染图曝光 或2026年初上市
2025-03-01
沃尔沃XC90售价47.9万元起,新增6座版车型
2025-04-16
庆铃五十铃新600系列阳江上市 高品质大码力轻卡新标杆
2025-02-23
埃安UT上市售价6.98万元起,续航420km
2025-03-01