9月燃油车占比首次跌破三分之一:三条结构线怎么看
 王新
- 新能源车
- 2026-10-18 13:34:10
- 12
[车云社 新闻]乘联分会10月12日发布的9月分析给出标志性数据:燃油车销售占比首次跌破三分之一,新能源零售渗透率升至67.0%新高。9月零售161.8万辆、同比降28.0%,总量不好看,但更值得琢磨的是总量之下的三条结构线,比单月涨跌更能说明后市走向。
一、第一条线:燃油阵营内部在分化
9月燃油车零售同比下降43%,其中纯燃油车同比下降49%,普通混合动力车却同比增长25%。同为烧油的车,纯燃油接近腰斩,普混却逆势上扬,说明用户并没有一刀切地拒绝燃油,而是对高油耗方案失去耐心。高油价推高用车成本,普混的省油属性成了燃油阵营里的缓冲带,纯燃油首当其冲。
落到具体群体,燃油车里的自主同比下降47%,主流合资下降42%,豪华下降41%,降幅相当接近,没有哪个阵营能独善其身。五年前燃油车还占九成以上份额,如今被压到三分之一以下,油电替代的速度肉眼可见。
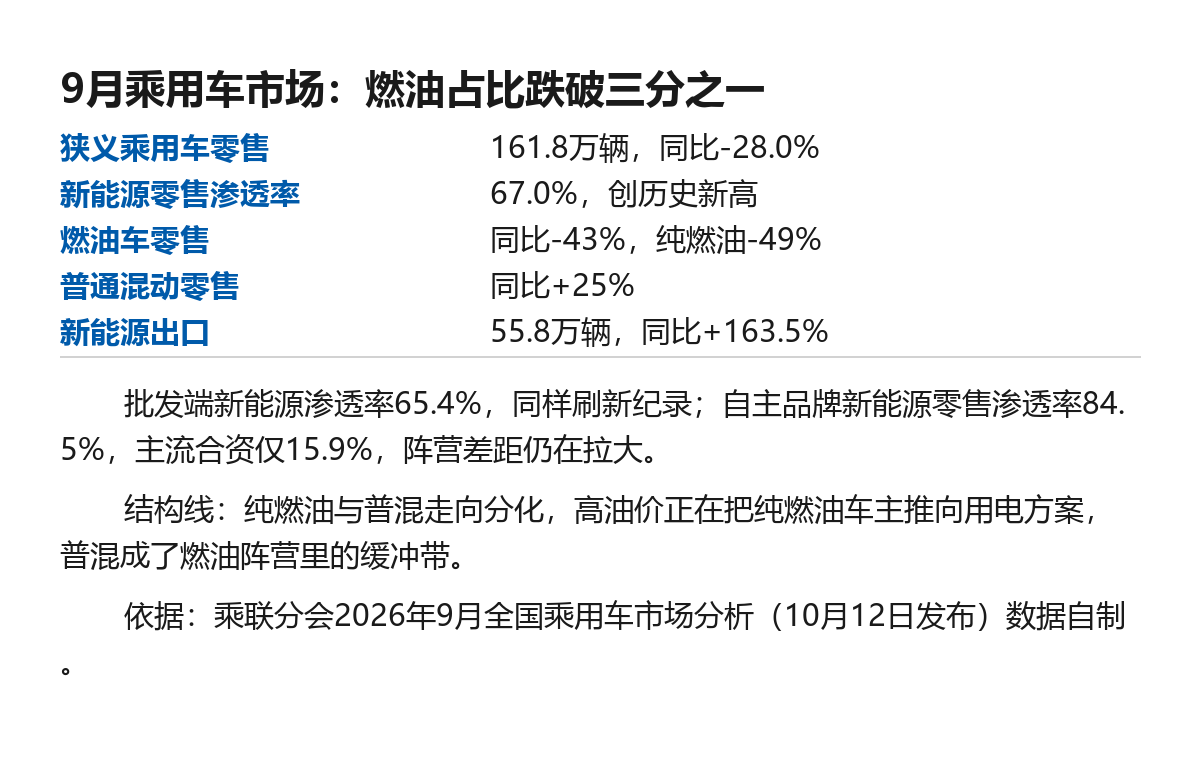
图:9月乘用车市场燃油占比与渗透率,依据乘联分会发布数据自制
二、第二条线:新能源渗透率创新高,但增速在放缓
9月新能源乘用车零售108.4万辆,同比下降16.7%,环比增长7.8%;零售渗透率67.0%、批发渗透率65.4%,双双刷新历史纪录。渗透率创新高与销量同比下降并存,原因是大盘缩得更快:零售总量同比少了近三成,新能源跌得比大盘慢,份额自然被动抬升。
动力类型内部也有分化:纯电动批发112.6万辆,同比增长18.3%,仍是主力;插电混动批发42.3万辆,基本持平;增程式批发11.7万辆,同比小幅下滑4%。A00级经济型电动车批发同比大跌51%,B级电动车却增长21%,入门市场受补贴节奏影响波动大,中高端纯电反倒稳健。
三、第三条线:阵营差距拉大到68.6个百分点
按品牌阵营看,自主品牌新能源零售渗透率达到84.5%,豪华品牌44.9%,主流合资品牌只有15.9%,最高与最低之间差了68.6个百分点。合资阵营的新能源产品竞争力不足,是其零售大盘收缩的另一个原因,9月主流合资批发同比下降33%,降幅明显大于自主的0.2%。
新势力品牌零售份额升至23.6%,同比增长3.4个百分点,其纯电动产品占比已到75%。出口是另一条增量通道:9月新能源乘用车出口55.8万辆,同比增长163.5%,占乘用车出口总量的60.8%,较去年同期提升21个百分点,海外市场成了对冲国内总量波动的重要支点。
| 指标 | 9月数值 | 同比 |
|---|---|---|
| 狭义乘用车零售 | 161.8万辆 | -28.0% |
| 新能源零售 | 108.4万辆 | -16.7% |
| 新能源零售渗透率 | 67.0% | 历史新高 |
| 纯燃油车零售 | 53万辆 | -49% |
| 普通混动零售 | — | +25% |
| 新能源出口 | 55.8万辆 | +163.5% |
(表:9月乘用车市场关键数据,数据来自乘联分会9月市场分析)
四、给购车人的三个提示
其一,纯燃油车型正在加速退坡,同价位区间里普混和插混的燃油经济性差距会直接体现在每月油费上,买油车优先看混动。其二,A00级入门电动车短期受补贴节奏扰动,价格波动可能加大,不着急用车可以等四季度节奏稳定。其三,出口放量说明主流车企的产能在全球范围摊薄成本,国内终端促销预计延续,购车谈判空间仍在。
下一步建议关注10月中下旬的旬度数据:9月正式分析口径与此前的快报口径存在差异,引用数据时应以正式发布为准;10月车市能否止跌,也将决定四季度终端优惠的力度走向。
最新文章
高阶智驾出事谁来赔:随车附赠的保障条款先看清
2026-10-18
启境GX7限时权益怎么算:先看尾款减免与置换两笔硬钱
2026-10-18
荣威家越07定档10月23日:13.78万起权益怎么读
2026-10-189月燃油车占比首次跌破三分之一:三条结构线怎么看
2026-10-18
以旧换新补贴申领在收紧:多地改摇号,11月起先拿资格
2026-10-18
车船税减免目录更新到第九十一批:纯电乘用车为何不用等目录
2026-10-17
第412批公告公示:新能源申报349个型号,纯电占八成五
2026-10-17
9月动力电池装车87.2GWh:磷酸铁锂占到85.5%
2026-10-17
热门文章

以专业精神重塑MPV价值标杆,锐胜汽车打造全域幸福价格带
2025-10-20
实力夺冠!锐胜王牌E-M7荣获2025年经济型MPV质量表现第一名
2025-10-08
向美而行,自会有光 | 壳牌挚美品牌全球首发,打造更美好车生活
2025-03-13
2025款奔驰S级上市 售96.26万元起/全系标配动态星徽迎宾灯
2025-02-23
全新AMG GLE 63渲染图曝光 或2026年初上市
2025-03-01
沃尔沃XC90售价47.9万元起,新增6座版车型
2025-04-16
庆铃五十铃新600系列阳江上市 高品质大码力轻卡新标杆
2025-02-23
埃安UT上市售价6.98万元起,续航420km
2025-03-01