新能源汽车前三季度产量增12%:三个口径为何对不上
 王新
- 新能源车
- 2026-10-20 13:47:43
- 7
[车云社 新闻]国家统计局10月19日对外发布的前三季度数据显示,新能源汽车产量同比增长12.0%;同期的协会销量口径增长约11%,而国内终端零售却同比下降12.8%。这三个数字都对,只是口径不同,把三者放进同一张表里,增长与下滑的真实结构就一清二楚了。
一、三个数字,三个不同的统计口径
先看数据本身。产量口径来自国家统计局规模以上工业统计:前三季度新能源汽车产量同比增长12.0%,锂离子电池产量增长39.5%。销量口径来自中国汽车工业协会:前三季度新能源汽车产销分别为1248.3万辆和1247.2万辆,同比增长11%和11.1%,其中新能源汽车出口400.6万辆,同比增长1.3倍。零售口径来自乘联分会:1至9月新能源乘用车国内零售775.8万辆,同比下降12.8%,其中9月零售108.4万辆,同比下降16.7%。
| 口径 | 发布方 | 前三季度表现 | 统计范围 |
|---|---|---|---|
| 产量 | 国家统计局 | 同比+12.0% | 规模以上工业企业产出 |
| 销量 | 中国汽车工业协会 | 1247.2万辆,+11.1% | 批发口径,含出口 |
| 出口 | 中国汽车工业协会 | 400.6万辆,+1.3倍 | 新能源汽车出口 |
| 零售 | 乘联分会 | 775.8万辆,-12.8% | 国内终端零售 |
(表:前三季度新能源汽车三组口径对照,数据分别来自国家统计局、中国汽车工业协会、乘联分会发布数据)
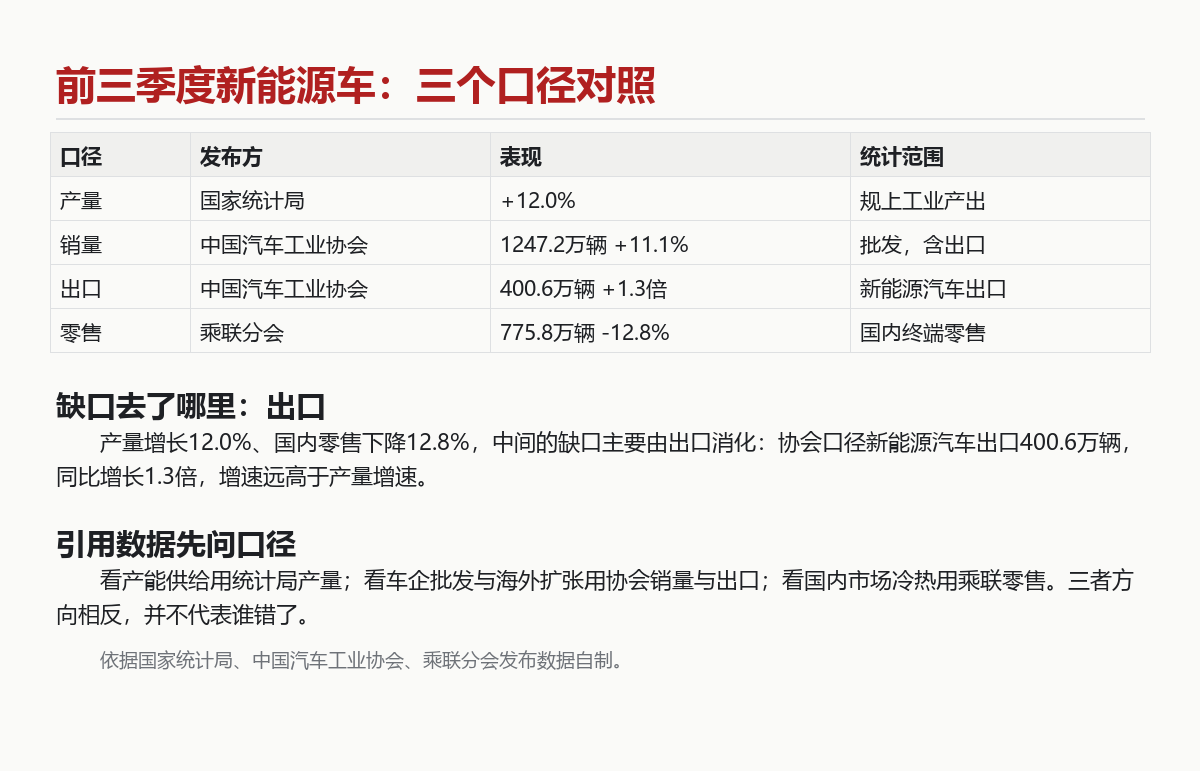
图:三口径对照示意,依据国家统计局、协会与乘联分会发布数据自制
二、产量在涨、零售在降,增量去了哪里
把四个数字连起来看,答案在出口和渠道。产量增长12.0%的同时国内零售下降12.8%,中间的缺口主要由出口消化:协会口径的新能源汽车出口400.6万辆、同比增长1.3倍,增速远高于产量增速。也就是说,工厂多生产出来的车,相当一部分装上了开往海外的滚装船,而不是开进国内消费者家门。
零售端的压力则来自国内需求本身。乘联分会口径下,9月新能源零售同比下降16.7%,与产量、销量两位数增长形成明显反差。国内终端的换购与增购节奏放缓,叠加新车密集上市带来的观望情绪,零售数据承压并不意外。
三、三个口径各看什么,别混着用
这组数据给普通读者的提醒是:引用新能源销量数据时,先问一句是什么口径。看产能与供给,用统计局产量;看车企批发与海外扩张,用协会销量和出口;看国内市场冷热,用乘联零售。三者方向相反并不代表谁错了,只说明生产、批发与终端消费的节奏不同步。
四、对买车人的三点含义
落到购车决策上,这组口径差至少有三点参考:其一,国内零售承压而供给充裕,年末冲量阶段价格博弈的空间仍在;其二,出口占比快速抬升,热门车型的排产与交付优先级可能向海外倾斜,个别车型提车周期需要提前确认;其三,新款密集上市叠加库存结构变化,买现款还是等新款,建议把交付周期和优惠节奏一起问清再做决定。看完这组数据,下一步不妨去店里核实一下心仪车型的实际交付周期与在库车源,用一手信息修正上面的判断。
(数据来源:国家统计局2026年前三季度国民经济运行情况,2026年10月19日发布)
最新文章
新能源汽车前三季度产量增12%:三个口径为何对不上
2026-10-20
阿维塔06焕新上市21.99万起:纯电增程先看这四项
2026-10-20
高速服务区充电枪达8.96万个:跑长途先看这三组数
2026-10-20
增程和纯电怎么选:先算清三种补能方式的每公里成本
2026-10-20
隐藏式门把手强标定了时间表:2027年起新车怎么变
2026-10-20
高阶智驾出事谁来赔:随车附赠的保障条款先看清
2026-10-18
启境GX7限时权益怎么算:先看尾款减免与置换两笔硬钱
2026-10-18
荣威家越07定档10月23日:13.78万起权益怎么读
2026-10-18
热门文章

以专业精神重塑MPV价值标杆,锐胜汽车打造全域幸福价格带
2025-10-20
实力夺冠!锐胜王牌E-M7荣获2025年经济型MPV质量表现第一名
2025-10-08
向美而行,自会有光 | 壳牌挚美品牌全球首发,打造更美好车生活
2025-03-13
2025款奔驰S级上市 售96.26万元起/全系标配动态星徽迎宾灯
2025-02-23
全新AMG GLE 63渲染图曝光 或2026年初上市
2025-03-01
沃尔沃XC90售价47.9万元起,新增6座版车型
2025-04-16
庆铃五十铃新600系列阳江上市 高品质大码力轻卡新标杆
2025-02-23
埃安UT上市售价6.98万元起,续航420km
2025-03-01