新能源车险为何贵21%?读懂金发〔2025〕4号再投保
 王新
- 行业资讯
- 2026-10-22 13:16:31
- 3
[车云社 新闻]新能源车险贵,已经贵到监管出手。2025年1月24日,金融监管总局等四部门印发金发〔2025〕4号指导意见,从风险分级到投保兜底做了一揽子安排。保险行业数据显示,2023年新能源车平均保费比燃油车高出约21%,纯电车年均多花约1687元。
一、贵多少:两组行业公开数据
先看差距有多大。中国银保信发布的《新能源汽车保险市场分析报告》显示,2023年新能源车平均保费比燃油车高约21%,其中纯电车每年保费平均比燃油车多出1687元,大约相当于燃油车全年保费的1.8倍。再看整体盘子:中国精算师协会、银保信2025年1月发布的数据显示,2024年保险行业承保新能源汽车3105万辆,保费收入1409亿元,提供风险保障金额106万亿元。基数在快速扩大,保费贵的矛盾也就被放大得更明显。
(表:新能源车险两组行业公开数据,数据来自中国银保信、中国精算师协会公开发布)
| 数据项 | 数值 | 口径 |
|---|---|---|
| 新能源车平均保费较燃油车 | 高约21% | 2023年 |
| 纯电车年均保费较燃油车多出 | 约1687元 | 2023年 |
| 新能源车承保量 | 3105万辆 | 2024年 |
| 新能源车险保费收入 | 1409亿元 | 2024年 |
二、监管认定的矛盾出在哪
金融监管总局有关司局负责人在答记者问中给出了官方口径:新能源车阶段性出现出险率和维修成本较高、部分车型保险风险与价格不匹配、少数车辆投保不畅、部分车型保费较高等现象,新能源车险经营持续亏损。拆开看有三个结构性原因。第一是维修贵:三电系统高度集成,动力电池一旦在事故中受损,检测、维修或更换的金额动辄数万元,部分车型还涉及一体化结构带来的整体更换。第二是易损件与工时贵:一些车型的前后包围、传感器集成度高,轻微碰撞也要更换昂贵的总成件,推高单次赔付。第三是定价数据积累不足:新车型迭代速度快,保险行业对具体车型的出险规律、维修成本数据来不及沉淀,定价精准度受限,风险与价格的错配就出现在这里。
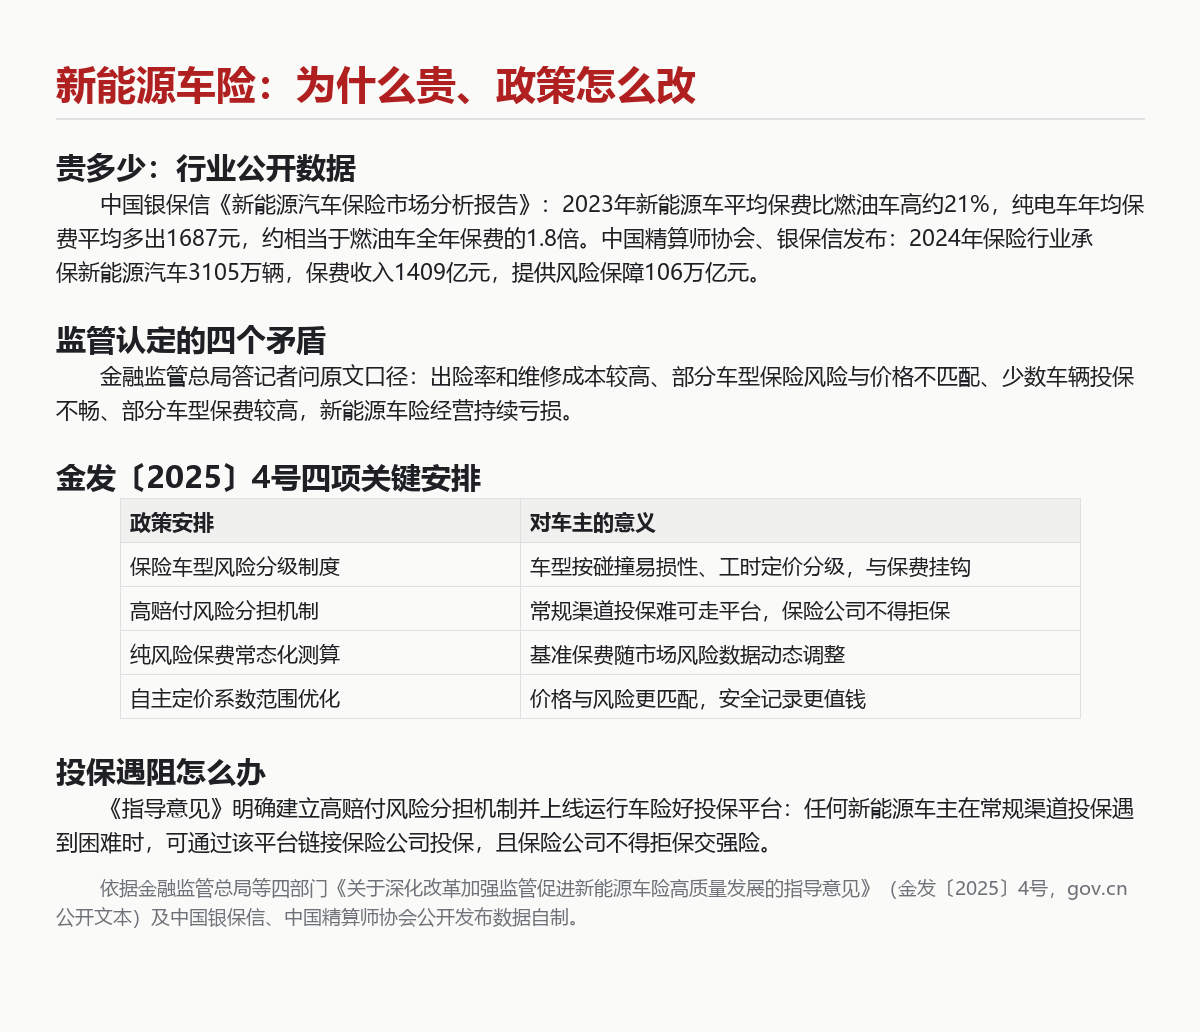
图:新能源车险政策要点,依据金发〔2025〕4号公开文本自制
三、金发〔2025〕4号改了什么
《金融监管总局 工业和信息化部 交通运输部 商务部关于深化改革加强监管促进新能源车险高质量发展的指导意见》(金发〔2025〕4号)是中央政府网公开发布的政策文本,与车主直接相关的安排有四项。第一,探索建立保险车型风险分级制度,综合考虑低速碰撞试验结果、易损零部件价格、常见维修项目工时等因素划分等级,并推动与商业车险保费挂钩。第二,建立高赔付风险分担机制并上线运行车险好投保平台,任何新能源车主在常规渠道投保遇到困难时,可通过该平台链接保险公司投保,且保险公司不得拒保交强险。第三,优化商业车险基准费率,精算师协会完善纯风险保费测算常态化机制,基准保费随市场风险变化动态调整。第四,稳妥优化自主定价系数浮动范围,让价格与风险更匹配。
四、车主可以做的四件事
政策落地需要时间,眼下投保续保仍有四件事可以直接做。第一,常规渠道被拒保或拖延承保时,记住底线:交强险依法不得拒保,商业险可走车险好投保平台渠道链接保险公司投保,别在一家渠道反复碰壁后放弃投保。第二,投保前主动问清保险车型风险分级情况与自主定价系数的构成,同一价位不同车型的保费差异可能很大,买车前也可以把目标车型的保费报价纳入对比维度。第三,养成良好用车习惯,这也是金发〔2025〕4号明确鼓励的方向:政策原文写明,鼓励车企和保险公司通过驾乘操作规范手册、视频引导、现场培训等方式,帮助车主掌握驾驶操作技巧、了解日常维护要点,推动降低故障率和事故率——按厂商官方指引充电养护、规范使用辅助驾驶,安全记录会直接影响续保价格。第四,续保前多渠道比价,关注「基本+变动」组合产品等新供给,新能源网约车可根据实际运营情况灵活投保,非营运家用车则应如实约定使用性质,避免日后理赔争议。
五、写在最后
车险定价的底层逻辑是风险与价格的匹配。随着保险车型风险分级、基准费率动态调整等机制落地,维修经济性好的车型会拿到更友好的保费,这也会反向推动车企优化设计与零部件供给。对你来说,最实际的动作是:续保前先查一次自己的出险记录与车型分级情况,把车险好投保平台的存在记在心里,投保时逐项核对自主定价系数,别让信息差变成多花的保费。
最新文章
6100万辆车装上辅助驾驶:L2超70%后的责任边界清单
2026-10-22新能源车险为何贵21%?读懂金发〔2025〕4号再投保
2026-10-22
冬季电车充电慢怎么破?三步策略加一组测算帮你省时省钱
2026-10-22
10月上中旬零售78.9万辆:新能源批发为何增5%
2026-10-22
大众与众09定档10月24日:19.99万起5C纯电轿跑
2026-10-22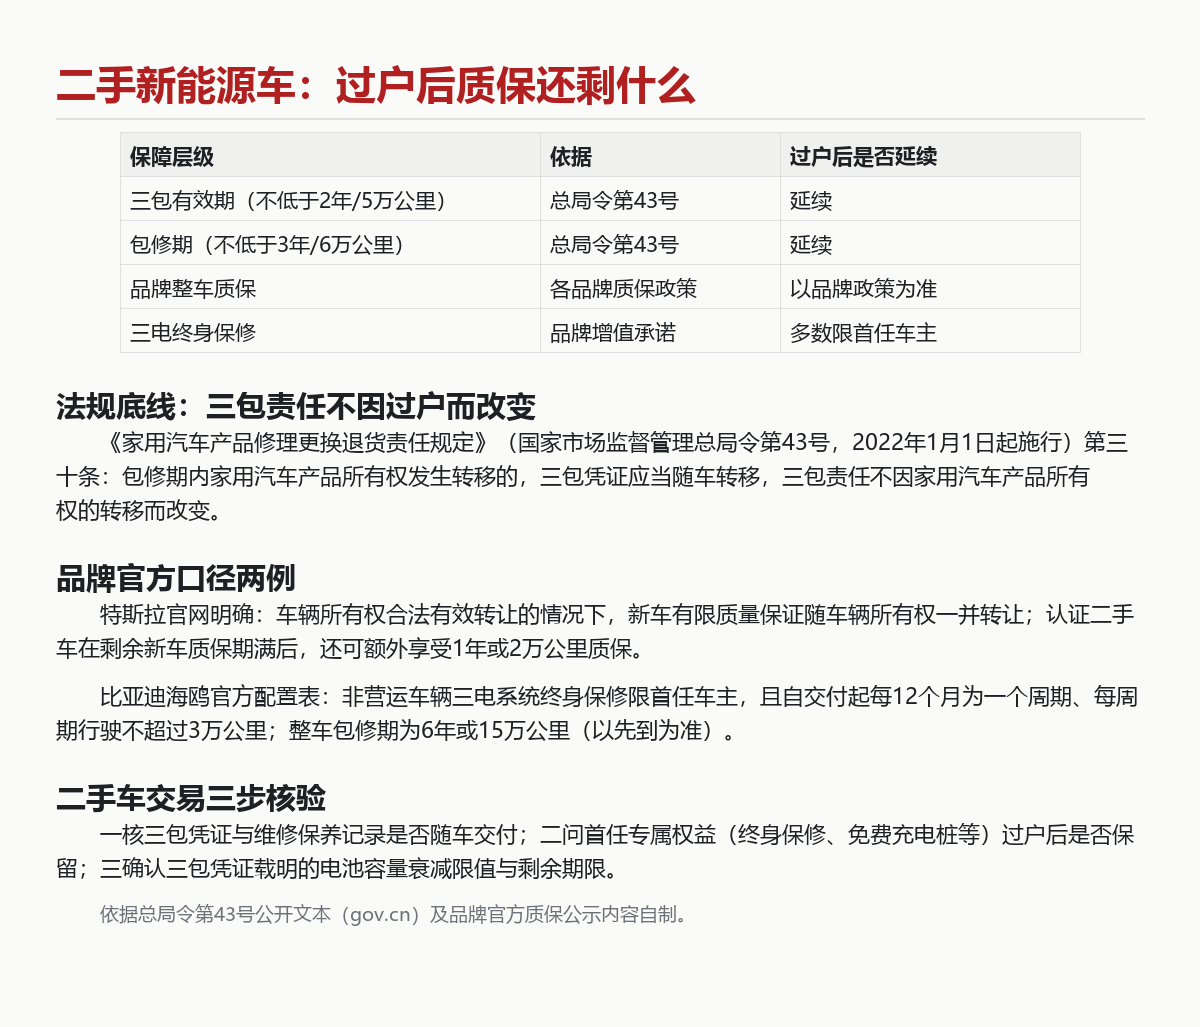
买二手新能源车先看质保:过户后这些权益还在不在
2026-10-21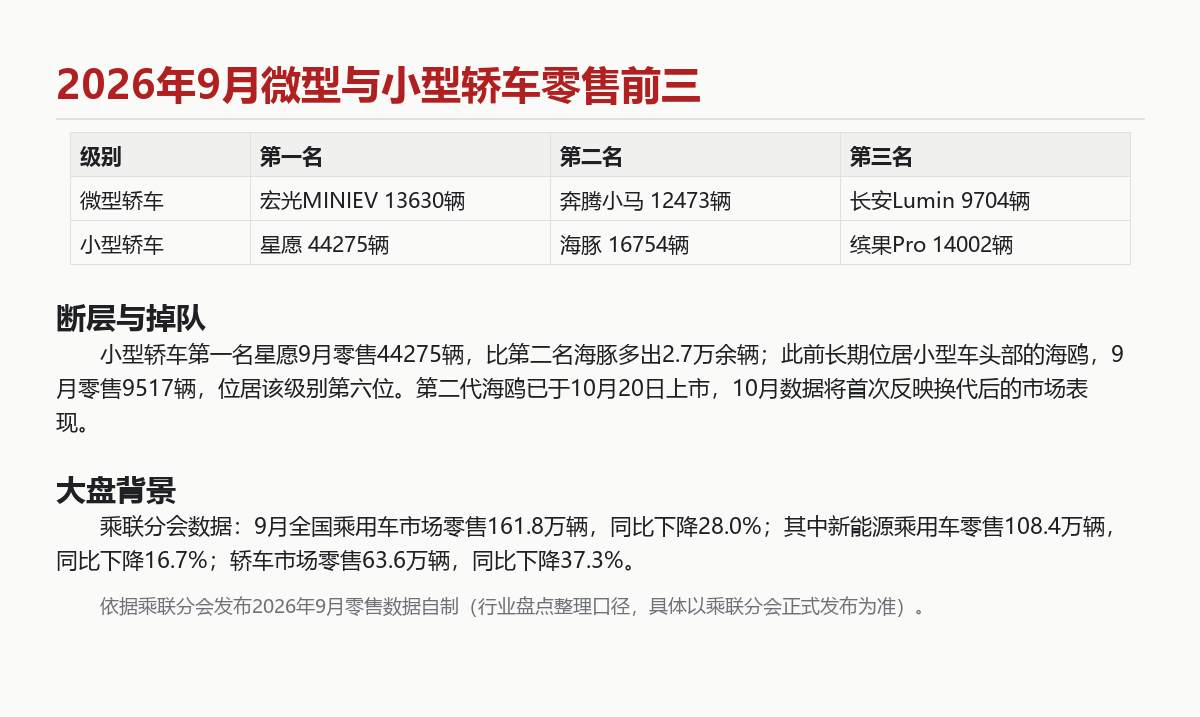
9月小车销量盘点:星愿断层第一,海鸥跌出前五
2026-10-21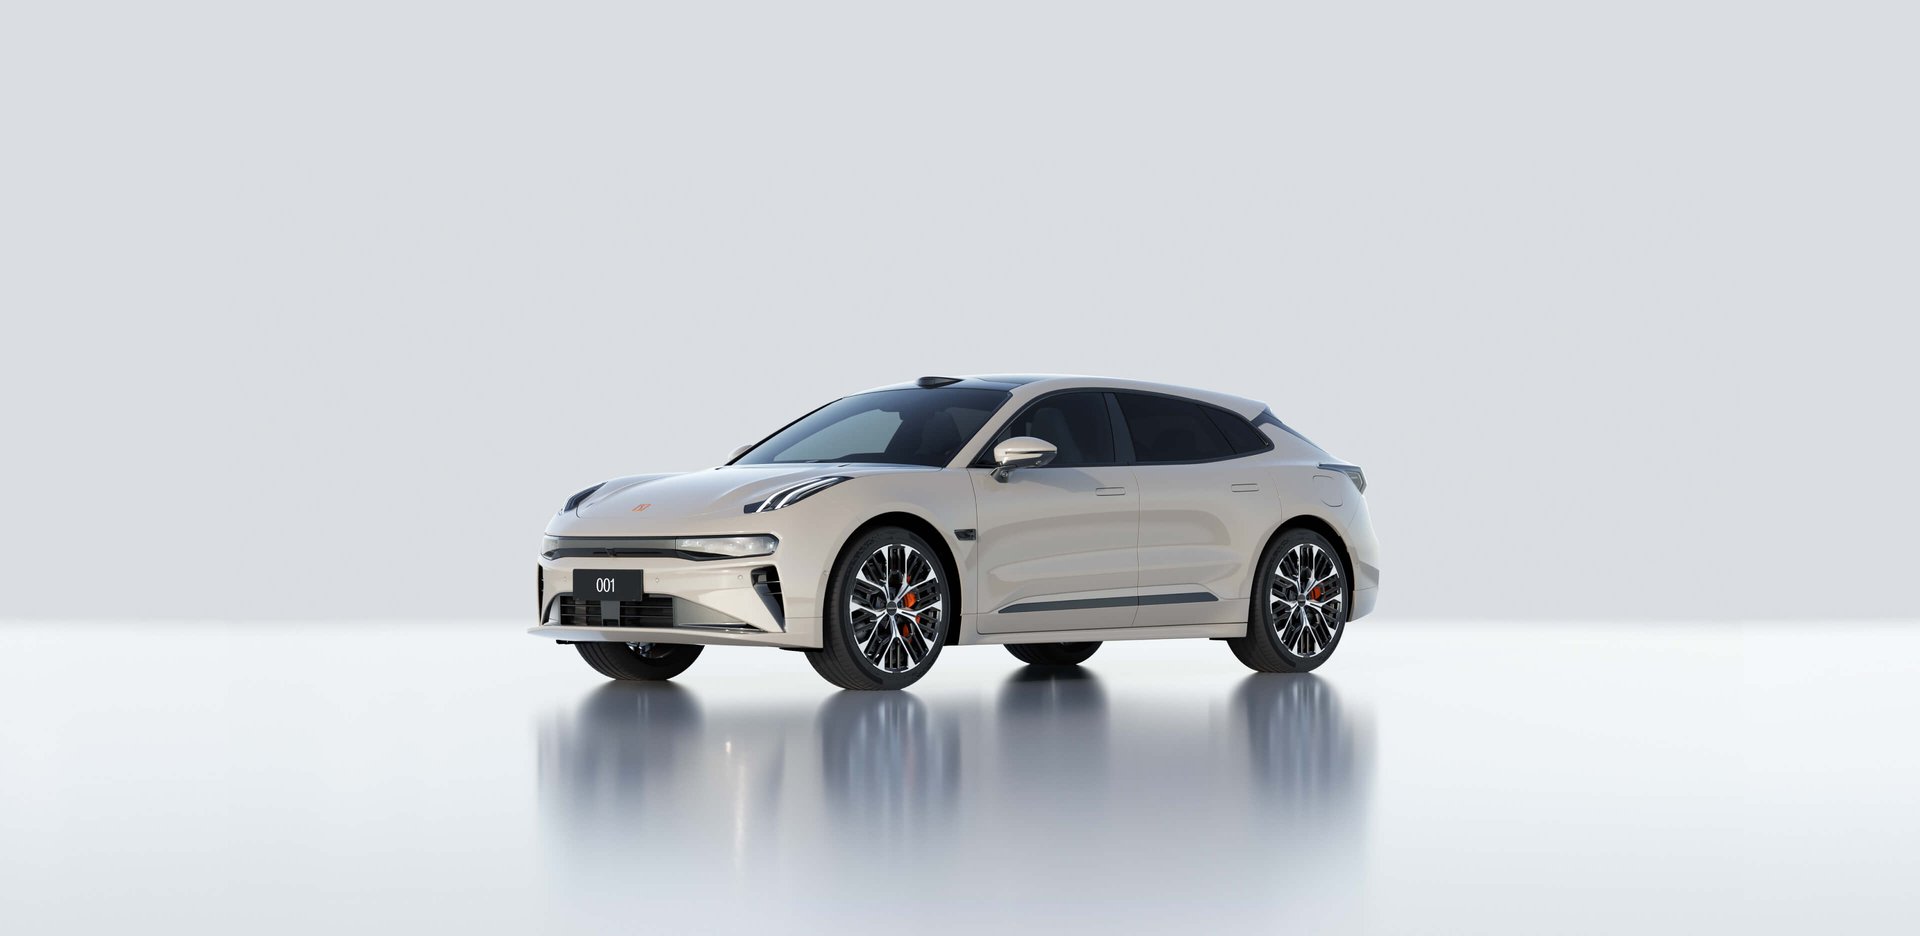
焕新极氪001十月权益拆解:四选一怎么选最划算
2026-10-21
热门文章

以专业精神重塑MPV价值标杆,锐胜汽车打造全域幸福价格带
2025-10-20
实力夺冠!锐胜王牌E-M7荣获2025年经济型MPV质量表现第一名
2025-10-08
向美而行,自会有光 | 壳牌挚美品牌全球首发,打造更美好车生活
2025-03-13
2025款奔驰S级上市 售96.26万元起/全系标配动态星徽迎宾灯
2025-02-23
全新AMG GLE 63渲染图曝光 或2026年初上市
2025-03-01
沃尔沃XC90售价47.9万元起,新增6座版车型
2025-04-16
庆铃五十铃新600系列阳江上市 高品质大码力轻卡新标杆
2025-02-23
埃安UT上市售价6.98万元起,续航420km
2025-03-01