10月上旬零售45.9万辆:两条渗透率差了17个点
 王新
- 新能源车
- 2026-10-16 13:07:18
- 9
[车云社 新闻]10月1日至11日,全国乘用车零售45.9万辆,同比下降24%;新能源零售28.1万辆,同比下降13%。乘联分会最新旬度扫描数据里,零售渗透率61.2%与批发渗透率78.1%相差近17个百分点,读懂两条渗透率的裂口,比单看总量更有信息量。
一、旬度数据先看节奏:前低后高
假期因素是第一眼要看穿的干扰。10月第一周日均零售只有3.3万辆,同比下降25%;第二周日均回升到5.8万辆,同比降幅收窄到22%,环比增长32%。批发端同样如此:第一周日均批发2.1万辆,同比下降32%;第二周回升到6.0万辆,环比增长23%。
乘联分会的解释是,今年中秋节落在9月下旬,10月有效销售时间更长,终端客流小幅持续回暖,但回升节奏相对温和。
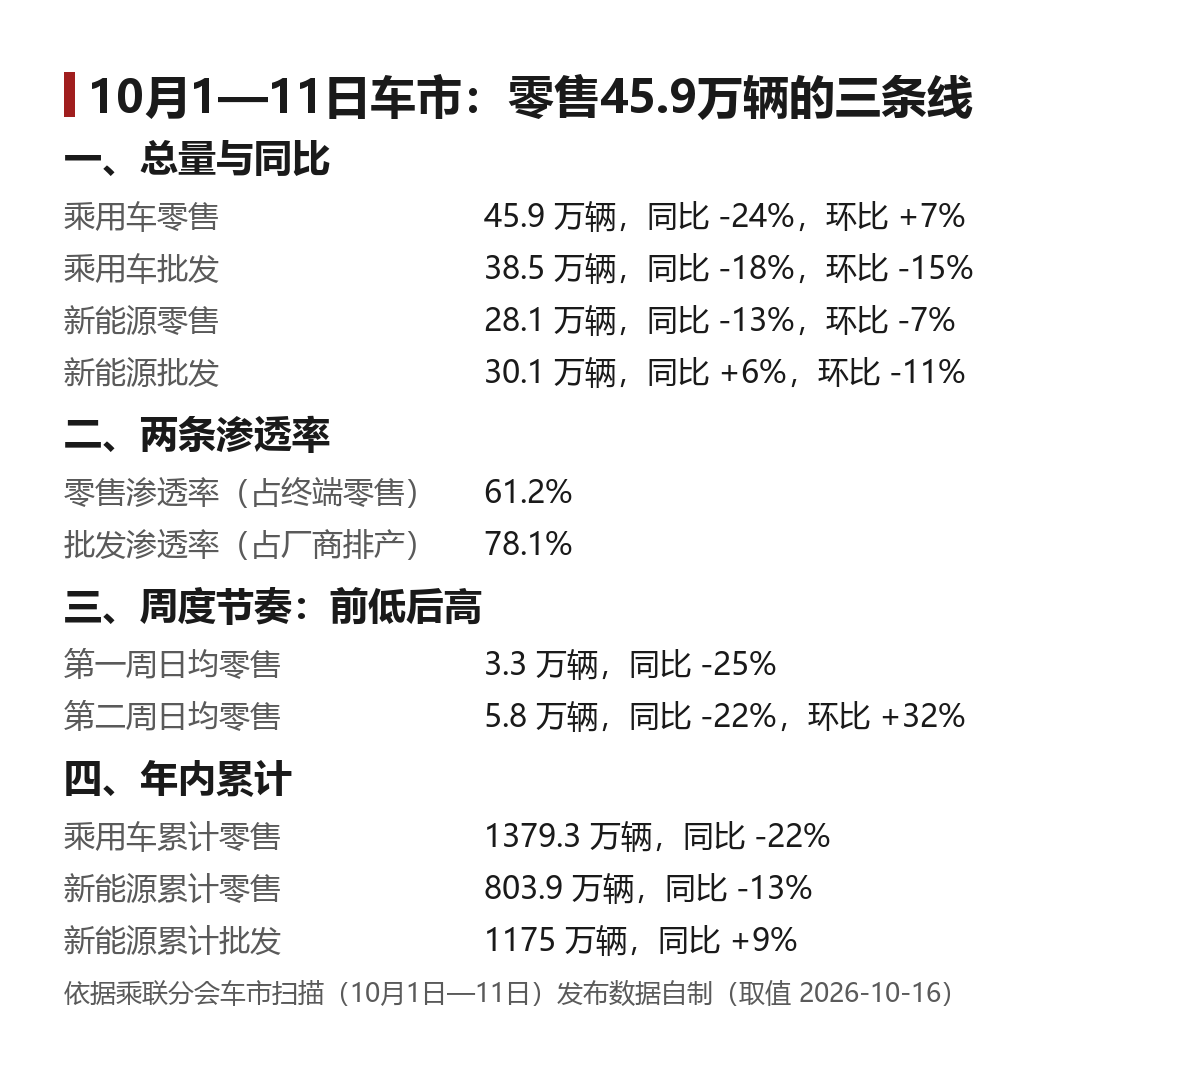
图:10月1—11日车市三条线,依据乘联分会发布数据自制
二、零售与批发的裂口:新能源两头不一样
把四组数据并排看,裂口就出来了。零售端,乘用车整体同比下降24%,新能源同比下降13%,新能源跌得比大盘少;批发端却反过来,乘用车整体批发同比下降18%,新能源批发同比增长6%,是四组数字里唯一的正增长。
新能源零售跌、批发涨,说明厂商向新能源排产的力度没有收:年内新能源累计批发1175万辆,同比增长9%;累计零售803.9万辆,同比下降13%。排产与终端之间的差距,需要靠出口渠道和终端去化来消化,后续几个月的价格与促销走向与此直接相关。
三、两条渗透率差了17个点
61.2%的零售渗透率,说的是卖到消费者手里的车里,新能源占六成;78.1%的批发渗透率,说的是厂商造出来的车里,新能源占七成八。两条线相差近17个百分点,衡量的是同一个市场在不同环节的结构。
对买车人的参考意义在于:零售渗透率反映当下市场能买到的主流选择,批发渗透率预示未来几个月的新车供给。厂商把八成的产能压向新能源,意味着燃油车的在售款型与终端让利节奏都会继续变化。
四、年内累计:降幅没有继续扩大
拉长看,今年以来乘用车累计零售1379.3万辆,同比下降22%;新能源累计零售803.9万辆,同比下降13%,降幅小于大盘。批发端累计2012.2万辆,同比下降6%。与9月全月零售170.2万辆、新能源零售114.1万辆的口径对照,10月上旬的同比降幅仍然偏深,环比修复是当前的主要特征。乘联分会提到,国际高油价推高用车成本,燃油车消费低迷,置换需求成为稳增长的主要支撑。
五、给近期购车者的两个提示
第一,旬度数据的环比修复说明终端客流在回来,10月下旬到年末,车企旺季冲量动作会密集,想买热门新能源车型的人可以留意官方限时权益,权益兑现方式要按条款核对。第二,批发与零售的裂口意味着渠道库存压力仍在,谈价时把「权益是否与现金优惠叠加」问清楚,比只盯裸车报价更实际。下一步可等10月全月数据公布后再做一次完整对照。
最新文章
坦克500新款预订开启:3000元订金抵9000元尾款
2026-10-16
小鹏MONA L05开启预售:五个版本先看续航与智驾
2026-10-1610月上旬零售45.9万辆:两条渗透率差了17个点
2026-10-16
电车底盘磕碰了怎么办:先做三步自查,再选通道
2026-10-16
新质生产力意见里的汽车相关表述:三处值得拆开看
2026-10-16
重庆智能网联汽车条例11月1日施行:定了安全员和保险
2026-10-15
三电质保到底保什么:三电是哪三电,终身质保卡在哪几条
2026-10-15
捷途旅行者7上市权益怎么算:七项礼遇先看哪两项能抵现
2026-10-15
热门文章

以专业精神重塑MPV价值标杆,锐胜汽车打造全域幸福价格带
2025-10-20
实力夺冠!锐胜王牌E-M7荣获2025年经济型MPV质量表现第一名
2025-10-08
向美而行,自会有光 | 壳牌挚美品牌全球首发,打造更美好车生活
2025-03-13
2025款奔驰S级上市 售96.26万元起/全系标配动态星徽迎宾灯
2025-02-23
全新AMG GLE 63渲染图曝光 或2026年初上市
2025-03-01
沃尔沃XC90售价47.9万元起,新增6座版车型
2025-04-16
庆铃五十铃新600系列阳江上市 高品质大码力轻卡新标杆
2025-02-23
埃安UT上市售价6.98万元起,续航420km
2025-03-01