10月上中旬零售78.9万辆:新能源批发为何增5%
 王新
- 新能源车
- 2026-10-22 13:16:30
- 3
[车云社 新闻]乘联分会最新旬度数据显示,10月1-18日全国乘用车零售78.9万辆,同比下降26%;新能源零售52万辆,同比降13%,但新能源批发65.5万辆、同比增长5%,批发渗透率高达76.8%。零售与批发的显著背离,是10月车市最值得读懂的信号。
一、整体盘面:零售78.9万辆,同比下降26%
乘联分会10月21日发布的旬度数据显示,10月1-18日全国乘用车市场零售78.9万辆,同比去年同期下降26%,较上月同期增长2%;今年以来累计零售1412.3万辆,同比下降22%。批发端,10月1-18日全国乘用车厂商批发85.3万辆,同比下降20%,较上月同期下降3%;今年以来累计批发2058.9万辆,同比下降6%。
分周看,10月第一周全国乘用车市场日均零售3.3万辆,同比下降25%;第二周日均5.8万辆,同比下降22%、较上月同期增长32%;第三周日均4.7万辆,同比下降29%。乘联分会在分析中指出,由于中秋节落在9月下旬,今年10月的有效销售时间更长,终端客流小幅持续回暖,车市回升来自国庆车展、地方补贴、车企旺季促销等共同推动,整体相对温和。
二、新能源:零售降13%,批发却增5%
新能源的分化更值得注意。10月1-18日,全国乘用车新能源市场零售52万辆,同比下降13%,较上月同期下降2%;今年以来累计零售827.8万辆,同比下降13%。而厂商新能源批发65.5万辆,同比增长5%,较上月同期增长1%;今年以来累计批发1210.4万辆,同比增长9%。渗透率方面,零售渗透率65.9%,厂商批发渗透率76.8%。
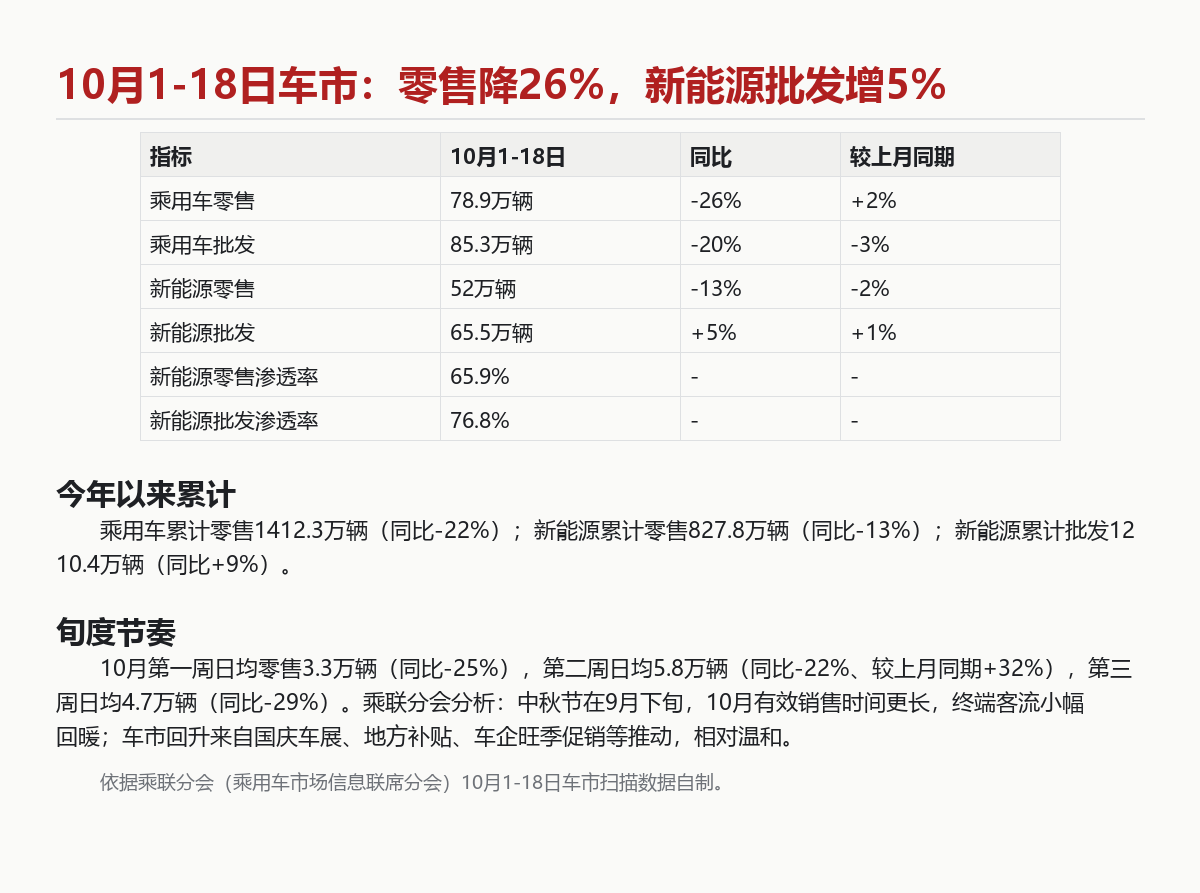
图:10月1-18日车市批零数据一览,依据乘联分会发布数据自制
三、和上旬数据对照:中旬节奏如何
对照10月14日发布的上旬数据(10月1-11日零售45.9万辆、新能源零售28.1万辆、零售渗透率61.2%),10月12日至18日这一周,全国乘用车零售约33万辆、新能源零售约23.9万辆,新能源零售渗透率较上旬明显抬升。需要说明的是,这一周度拆分是本站依据两期旬度数据相减所得的估算,仅供理解节奏参考,准确口径以乘联分会周度发布为准。
四、批零背离怎么理解
批发口径与零售口径的统计对象不同:厂商批发统计的是车企向经销商(含出口)的发运量,零售统计的是终端交付。新能源批发同比增长5%、零售下降13%,说明内需终端仍偏弱,而出口与渠道备库构成了批发端的支撑。乘联分会同时提示,近期行业舆情头部事件偏负面,或导致用户对新能源整体产品的信心出现新的犹疑观望,不利于10月促进成交,这一因素值得关注。
五、对近期购车者的参考
对持币待购的消费者而言,这份旬度数据有两层含义:一是10月车市以置换需求为主要支撑,地方补贴与车企旺季促销叠加,购车窗口期的补贴条件值得逐条核对;二是高油价持续压制燃油车消费、新能源渗透率维持高位,新能源车型在年底前的供给与促销节奏大概率保持积极。
下一步,乘联分会全月数据与各品牌10月交付量公布后,本站将继续对照解读。若你正计划购车,建议把当地补贴申领条件、车型权益截止日期先列成清单再谈价,避免被整体盘面数字带偏判断。
(表:10月1-18日乘用车与新能源车批零及渗透率数据,数据来自乘联分会车市扫描)
| 指标 | 10月1-18日 | 同比 | 较上月同期 |
|---|---|---|---|
| 乘用车零售 | 78.9万辆 | -26% | +2% |
| 乘用车批发 | 85.3万辆 | -20% | -3% |
| 新能源零售 | 52万辆 | -13% | -2% |
| 新能源批发 | 65.5万辆 | +5% | +1% |
| 新能源零售渗透率 | 65.9% | - | - |
| 新能源批发渗透率 | 76.8% | - | - |
最新文章
6100万辆车装上辅助驾驶:L2超70%后的责任边界清单
2026-10-22
新能源车险为何贵21%?读懂金发〔2025〕4号再投保
2026-10-22
冬季电车充电慢怎么破?三步策略加一组测算帮你省时省钱
2026-10-2210月上中旬零售78.9万辆:新能源批发为何增5%
2026-10-22
大众与众09定档10月24日:19.99万起5C纯电轿跑
2026-10-22
买二手新能源车先看质保:过户后这些权益还在不在
2026-10-21
9月小车销量盘点:星愿断层第一,海鸥跌出前五
2026-10-21
焕新极氪001十月权益拆解:四选一怎么选最划算
2026-10-21
热门文章

以专业精神重塑MPV价值标杆,锐胜汽车打造全域幸福价格带
2025-10-20
实力夺冠!锐胜王牌E-M7荣获2025年经济型MPV质量表现第一名
2025-10-08
向美而行,自会有光 | 壳牌挚美品牌全球首发,打造更美好车生活
2025-03-13
2025款奔驰S级上市 售96.26万元起/全系标配动态星徽迎宾灯
2025-02-23
全新AMG GLE 63渲染图曝光 或2026年初上市
2025-03-01
沃尔沃XC90售价47.9万元起,新增6座版车型
2025-04-16
庆铃五十铃新600系列阳江上市 高品质大码力轻卡新标杆
2025-02-23
埃安UT上市售价6.98万元起,续航420km
2025-03-01