赛力斯单季盈利14.2亿:问界新M8定档11月13日
 王新
- 行业资讯
- 2026-10-31 18:23:14
- 11
[车云社 新闻]280.8 亿元的季度营收、14.2 亿元的归母净利润,赛力斯 10 月 30 日晚间交出的三季报,终结了连续两个季度的亏损。对关注问界的买家来说,财报里更有分量的信息是:问界新 M8 已完成配置开放,11 月 13 日上市写进了官方日程,四季度成了关键一役。
一、单季转正,但成色要看扣非口径
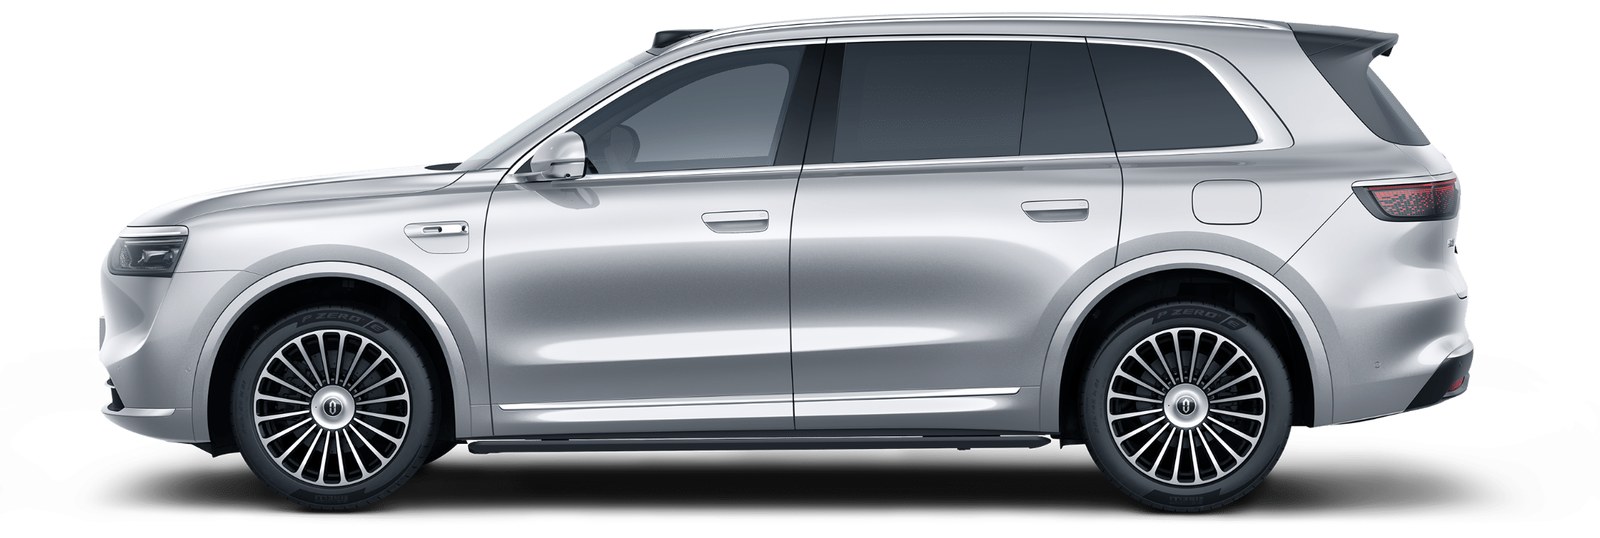
图:问界M8官方外观图
先把三季报的核心数字摆出来:第三季度营业收入 280.8 亿元,同比下降约四成;归属于上市公司股东的净利润 14.2 亿元,相比第二季度逾 24 亿元的亏损,单季实现盈利转正。前三季度累计下来,营收 855.73 亿元,亏损收窄到 2.97 亿元——对比上半年 17.17 亿元的亏损额,收窄的幅度不小。
不过这 14.2 亿元的成色,要对照扣非口径看。按三季报披露的口径,扣除非经常性损益后,第三季度仍亏 13 亿元出头。公司在业绩说明里也把原因讲明白了:原有子公司不再纳入合并范围、财务核算方式由成本法变更为权益法,非经常性损益因此增加。换句话说,账面转正是真的,但主业盈利能力还在爬坡,这一点财报比通稿诚实。
二、营收下滑的三重原因
三季度营收同比下降,赛力斯自己解释了三层原因。其一是外部环境和行业周期,新能源汽车核心零部件价格上涨,整车成本阶段性承压,公司强调没有用降低零部件质量标准的方式转嫁成本;其二是研发投入同步加码,前三季度研发费用 56.89 亿元,在高基数上再增 12.43%;其三才是销量——今年 1 至 9 月累计销量约 28.32 万辆,同比下滑 16.88%,其中新能源车约 25.65 万辆。
把三层原因叠在一起看,营收下滑里有主动投入的成分,也有市场端的真实压力。研发费用增了 12%,销量却少了近 17%,这一进一出对利润表的挤压,比任何一句话都直白。
资本市场那边,公司也没有闲着。今年以来赛力斯累计回购股份 1753.57 万股,耗资约 9.83 亿元;董事、高管及骨干团队已完成 1.48 亿元的 A 股和 H 股增持,控股股东的增持计划还在推进。真金白银的回购加增持,配合单季转正的财报,管理层对外传递的态度很明确:对四季度的产品周期有信心。
三、财报之外,问界的产品牌面
财报之外的信息量同样不小。问界 M9 Ultimate 领世加长版已开启交付,M9 连续四个月拿下 50 万元以上车型销量第一,问界 M6 累计交付突破 6 万台。同日,问界新 M8 开放配置,并披露整车按全新车型标准投入 15 亿元开发,上市时间定在 11 月 13 日。从 9 月 30 日预售、38.98 万元起、5000 元订金抵 1 万元尾款的节奏看,新 M8 要在四季度顶上销量主力 M7、M8 老款的生命周期空档。
国际化也在提速。问界携 M9、M8、M7、M6 四款车型亮相巴黎车展,官方口径是 2027 年秋季进入欧洲市场。出口能不能成为第二增长曲线,短期内看不出结果,但至少管理层把方向讲清楚了。
四、四季度才是真正的考题
四季度才是真正的考题。前三季度归母口径还差 2.97 亿元没有填平,新 M8 上市后的订单和交付节奏,直接决定这家公司今年能不能整体转正。西部证券给出的预测是全年归母净利润 15 亿元左右——没有多少余量,意味着新 M8 不容有失。
再往前看一步,这场财报还有一层行业意义:高端新能源的单季盈利窗口,向来被少数几家把持,赛力斯靠问界系列挤进这个名单,靠的正是 M9 在 50 万元以上市场的连续领跑。四季度新 M8 能不能复制 M9 的位次,某种程度上决定了 30 万到 50 万元区间明年的竞争格局。对整个行业而言,这份财报是一个信号——成本压力之下,高端产品线能不能撑住利润,答案会在明年春天揭晓。
对消费者来说,眼下反而是个好时机:新 M8 配置已开放、上市时间已定,等 11 月 13 日价格揭晓后对比预售权益再下手不迟。看车企的,可以盯两个月后的一季报,主业扣非能不能跟着转正,比单季账面利润更有说服力。
最新文章
欣旺达全固态电池送样:工艺验证完成,量产还有几道关
2026-10-31
小鹏X9黑武士限时权益拆解:至高5万礼包怎么算才不亏
2026-10-31赛力斯单季盈利14.2亿:问界新M8定档11月13日
2026-10-31
第二代海豹07定档11月5日:轴距2960续航875km
2026-10-31
电车小电瓶冬季亏电:三个信号、四步预防,别等趴窝才想起
2026-10-31
武汉车展开幕:一亿元消费券怎么领,看展买车先算账
2026-10-30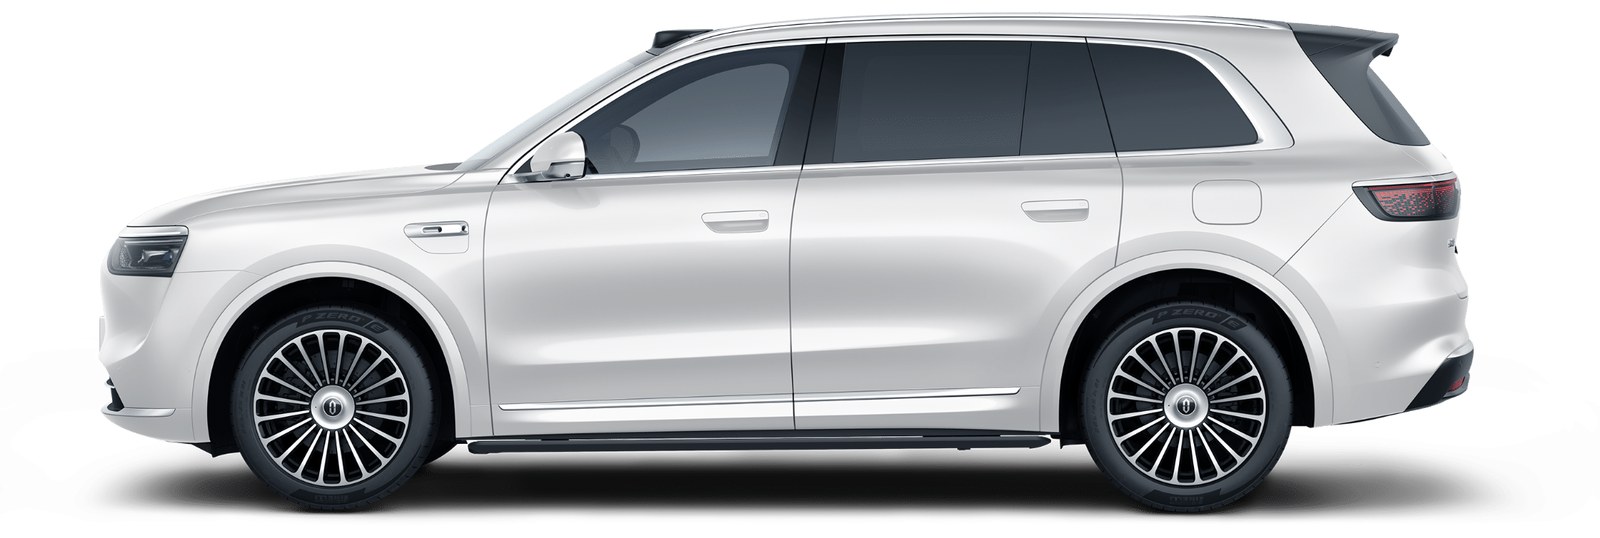
增程车过冬指南:保电阈值、油电账和出发前十分钟
2026-10-30
海南重申2030年禁售燃油车:新车新能源占比要过七成
2026-10-30
热门文章

以专业精神重塑MPV价值标杆,锐胜汽车打造全域幸福价格带
2025-10-20
实力夺冠!锐胜王牌E-M7荣获2025年经济型MPV质量表现第一名
2025-10-08
向美而行,自会有光 | 壳牌挚美品牌全球首发,打造更美好车生活
2025-03-13
2025款奔驰S级上市 售96.26万元起/全系标配动态星徽迎宾灯
2025-02-23
全新AMG GLE 63渲染图曝光 或2026年初上市
2025-03-01
沃尔沃XC90售价47.9万元起,新增6座版车型
2025-04-16
庆铃五十铃新600系列阳江上市 高品质大码力轻卡新标杆
2025-02-23
埃安UT上市售价6.98万元起,续航420km
2025-03-01