新能源车续保怎么买划算:先看这四个附加险条款
 王新
- 新能源车
- 2026-10-28 16:26:07
- 13
[车云社 新闻]新能源车续保和油车最大的不同,藏在专属条款里。2021年12月起,新保和续保的新能源车统一适用保险业协会的专属条款,电池、电机被明确写进车损责任,另外还有六个附加险可选。保费年年变,条款却不常变化,续保前把条款翻一遍,比只盯价格更能省钱。
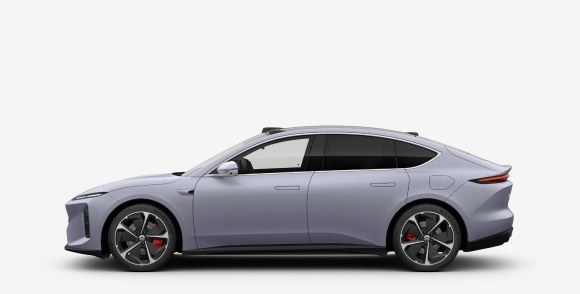
图:新能源车官方外观图
很多车主续保时的操作是:报价单发来,扫一眼总价,顺手就买了。这套流程对油车问题不大,对电车却容易漏掉关键项——电车最值钱的部件和最特殊的用车场景,保障都是靠专属条款和附加险搭起来的,漏一项,出事时就是自掏腰包。
先把底层的账摆清楚。交强险是法定必买项,商业险的部分才是自由发挥的空间。电车三大主险的结构和油车类似,差别在车损险的责任范围被重新写过,这正是续保时最该核对的部分。
一、主险三件套,三电写进了责任范围
保险业协会2021年12月14日发布的《新能源汽车商业保险专属条款(试行)》搭了三个主险:新能源汽车损失保险、第三者责任保险、车上人员责任保险。车损险的责任范围列得很清楚,除了车身,还明确包含电池及储能系统、电机及驱动系统、其他控制系统,以及所有出厂时的设备。
保障场景也不只是开车的时候:行驶、停放、充电及作业期间因自然灾害、意外事故(含起火燃烧)造成的损失,都在责任范围内。自燃这个过去扯皮最多的情形,被直接写进了意外事故的定义里。
二、六个附加险,最值得先看这四个
| 附加险 | 保什么 | 适合谁 |
|---|---|---|
| 外部电网故障损失险 | 电网输变电故障、电流电压异常导致的车辆损失 | 常在公共桩充电的车主 |
| 自用充电桩损失险 | 自家固定充电桩因灾害或事故的损失 | 有家充桩的车主 |
| 自用充电桩责任险 | 充电桩造成第三者财产损失或人身伤害 | 桩装在公共区域或院外的车主 |
| 智能辅助驾驶软件损失补偿险 | 辅助驾驶软件相关损失的补偿 | 高阶智驾选装车主 |
(表:新能源车险专属条款附加险一览,依据中国保险行业协会专属条款整理)
专属条款一共设了六个新能源特有附加险,除表中四个,还有火灾事故限额翻倍险和增值服务特约条款。要不要全上,看用车环境:地库窄、小区电网老旧的,充电桩两兄弟优先;常跑长途蹭服务区超充的,外部电网故障险别省;花几万选装智驾的,软件补偿险问问清楚。
三者险的保额在续保时也该顺手核一遍。新能源车提速快、维修单价高,撞上豪华车或特斯拉这类维修贵的车,保额低了根本不够赔。多数车主的通行做法是把三者险往上提一档,一年多花不了多少,出大事故时差距是数量级的。
三、续保比首保多一道坎,政策已经接住了
续保真正的难点在报价:出过险的车、运营性质变化的车,第二年保费上浮不少。行业侧的数据也能说明电车保费的整体水位,按中国银保信披露口径,新能源车险2023年保费比燃油车高出约两成,纯电车型年均保费多出1687元左右(数据写在图注表注,选购时作参考即可)。
政策面已经动手兜底。金融监管总局等四部门2025年1月印发的《关于深化改革加强监管促进新能源车险高质量发展的指导意见》(金发〔2025〕4号)明确,对新能源车险投保难问题要依托线上平台集中承保,且交强险不得拒保。续保被拒或者被加价到离谱时,这个文件就是讨说法的依据。
出险记录对续保报价的影响属于行业通行的浮动规则,三年不出险和一年两险,报价差出一截是常态。反过来讲,小剐小蹭自费处理、把出险次数省下来,往往是更划算的一笔账,续保前不妨把去年的维修票据翻出来掂量掂量。
四、照着用车场景勾选,别照着价格勾选
把顺序倒过来:先列自己一年怎么用车——有没有家充桩、每月跑几次高速、车上装没装高阶智驾、停车位在地面还是地下,然后再拿这张清单去勾附加险,勾完再比各家的总价。顺序反了,就会为了省两三百块把真正用得上的保障省掉。
下一步很简单:把去年的保单翻出来,找到附加险那一页,对着上面四个名字逐个问自己“我用不用得上”。条款变了没有、保额够不够、免赔条款改没改,这一小时功课能决定来年出险时是走保险还是走钱包。
最新文章
电车要不要喷底盘装甲?先看懂电池包的防护逻辑
2026-10-28
新能源车冬天洗车别乱冲,这几个部位最容易出问题
2026-10-28
电车高速上没电趴窝怎么办:先做三步动作再叫拖车
2026-10-28新能源车续保怎么买划算:先看这四个附加险条款
2026-10-28
动力电池新国标已实施四个月:三道测试怎么对照看
2026-10-28
风云A9增程版11.69万起,十大权益逐项算给你看
2026-10-28
20万级标配线控底盘,智己LS6这套灵蜥底盘什么水平
2026-10-28
问界新M8定档11月13日,预售权益和优先交付怎么算
2026-10-28
热门文章

以专业精神重塑MPV价值标杆,锐胜汽车打造全域幸福价格带
2025-10-20
实力夺冠!锐胜王牌E-M7荣获2025年经济型MPV质量表现第一名
2025-10-08
向美而行,自会有光 | 壳牌挚美品牌全球首发,打造更美好车生活
2025-03-13
2025款奔驰S级上市 售96.26万元起/全系标配动态星徽迎宾灯
2025-02-23
全新AMG GLE 63渲染图曝光 或2026年初上市
2025-03-01
沃尔沃XC90售价47.9万元起,新增6座版车型
2025-04-16
庆铃五十铃新600系列阳江上市 高品质大码力轻卡新标杆
2025-02-23
埃安UT上市售价6.98万元起,续航420km
2025-03-01