渗透率65.7%创新高,9月车市数据为什么像反着读
 王新
- 新能源车
- 2026-10-08 17:57:07
- 7
[车云社 新闻]9月车市有一组看似矛盾的数字:新能源零售渗透率65.7%创下历史新高,同期乘用车零售却同比下降29%。渗透率是比率,分子分母同时都在缩小,照样能创新高。乘联分会9月1—27日快报给出完整拆解,这篇把零售、批发、累计三组口径摆在一起说清楚。
数据解读类稿件的规矩是先把口径交代明白:以下数字均为乘联分会(中国汽车流通协会乘用车市场信息联席分会)2026 年 10 月 2 日公布的 9 月 1—27 日快报口径,属旬度数据,全月数据以乘联分会正式发布为准。
一、三组口径摆在一起看
同一个 9 月,零售、批发、累计三组口径的走势并不一致,单看任何一个都会误判。快报数据整理如下:
| 指标 | 9月1—27日 | 同比 | 今年累计 | 累计同比 |
|---|---|---|---|---|
| 乘用车零售 | 125.8 万辆 | -29% | 1297.3 万辆 | -22% |
| 新能源零售 | 82.7 万辆 | -20% | 750.1 万辆 | -13% |
| 乘用车厂商批发 | 147.4 万辆 | -30% | 1865.7 万辆 | -7% |
| 新能源厂商批发 | 103.2 万辆 | -11% | 1081 万辆 | +7% |
| 新能源渗透率 | 零售口径 65.7% | 批发口径 70% | ||
表里藏着一个反差:新能源批发累计同比是正的 7%,而新能源零售同比是负的 20%。批发看厂商向经销商的出货,零售看终端交付给用户,两者一正一负,说明产销节奏与终端消化节奏并不同步,这也是为什么判断车市冷暖不能只盯一个口径。
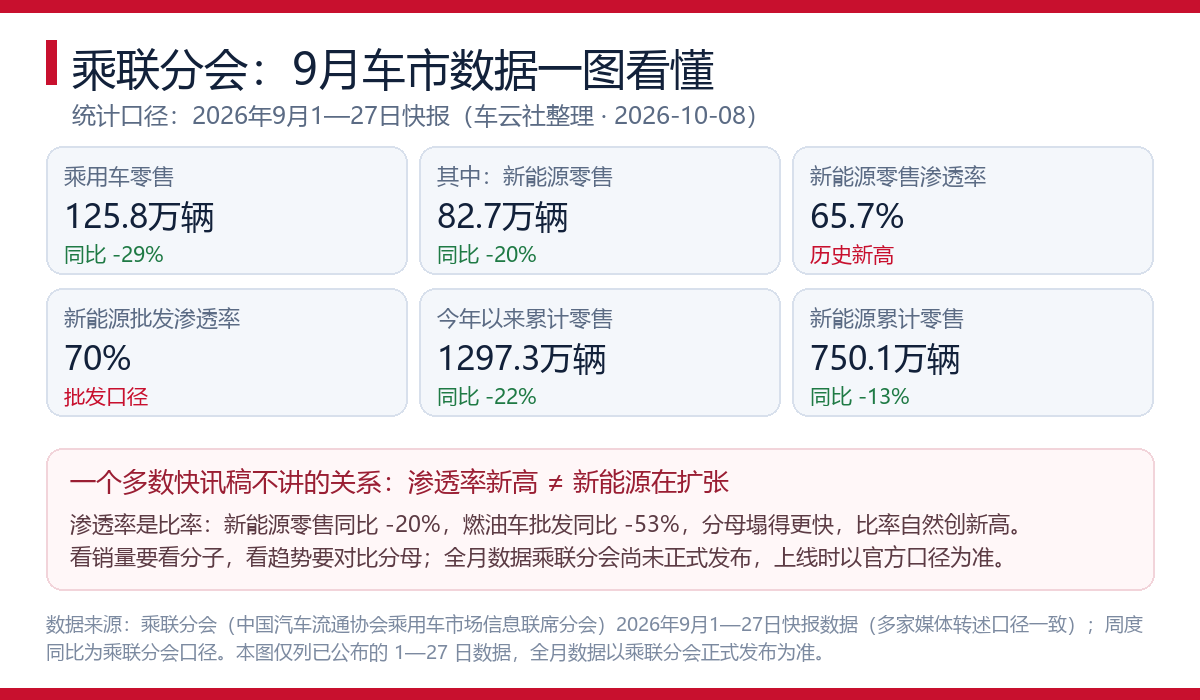
(图表为本站自制;数据为乘联分会 2026-09-01 至 09-27 快报口径)
二、渗透率创新高,不等于新能源在扩张
渗透率是比率,分子分母同时缩小,比率照样能创新高。9 月 1—27 日新能源零售同比下降 20%,乘用车整体零售同比下降 29%,分母掉得比分子更快,比率自然往上走。65.7% 的零售渗透率说明的是「新能源在乘用车里的占比创了新高」,不是「新能源销量在增长」——这二者经常被混为一谈。
乘联分会的旬度拆解还给出了周度节奏:9 月第一周日均零售 3.5 万辆(同比 -19%)、第二周 4.4 万辆(-26%)、第三周 5.2 万辆(-19%)、第四周 5.4 万辆(-42%)。第四周恰逢中秋假期,假期错峰对零售影响较大,单周同比大幅波动不必过度解读,但全旬 -29% 的降幅仍明显大于往年旺季水平。
三、为什么同比这么难看:基数与政策节奏
最大的解释变量是去年同期的超高基数。乘联分会在车市扫描中写明:2025 年 9 月部分地区补贴停发前的抢购热潮推动当月零售创下历史峰值,高基数效应抑制了今年 9 月的同比表现。叠加 2026 年起新能源购置税由免征调整为减半征收(单车减税额不超过 1.5 万元,财政部、税务总局、工信部公告 2023 年第 10 号),政策节奏的变化同样改变了购车时点分布。
终端压力还可以从另一个公开指标侧证:中国汽车流通协会数据显示,9 月汽车经销商库存预警指数为 63.2%,同比上升 8.7 个百分点,明显高于荣枯线。此外,乘联分会此前预计 9 月狭义乘用车零售约 169 万辆、同比下降 24.6%,这是官方预期口径,可与快报实际值对照阅读。
四、全月数据出来前,怎么用快报
三条使用纪律,写给所有引用快报的报道和做购车决策的人。其一,注明统计区间,1—27 日不是全月,中秋错峰会让旬度同比失真;其二,零售与批发分属两个环节,引用时要说明口径,避免把批发增量当成终端热销;其三,比率与总量分开表述,「渗透率新高」和「销量下滑」可以同时成立,不矛盾。
对购车决策者的提示更直接:大盘同比数字与你的购车时点关系有限,真正影响钱包的是当地以旧换新细则与购置税减半的落地口径,这两项以属地公告为准;车型层面的优惠节奏,则要看厂商月度目标完成情况,快报反而是个间接信号。
下一步动作很具体:等乘联分会发布 9 月全月数据后,把本文表格中的旬度值替换为全月值,再核对零售与批发两组同比是否收敛;如果你近期打算买车,把当地以旧换新补贴的申报截止时间查清楚,政策时点比大盘涨跌更值得盯。
(数据来源:乘联分会 2026 年 9 月 1—27 日快报,2026-10-02 公布;中国汽车流通协会 9 月经销商库存预警指数;财政部、税务总局、工信部公告 2023 年第 10 号。全月数据以乘联分会正式发布为准)
最新文章
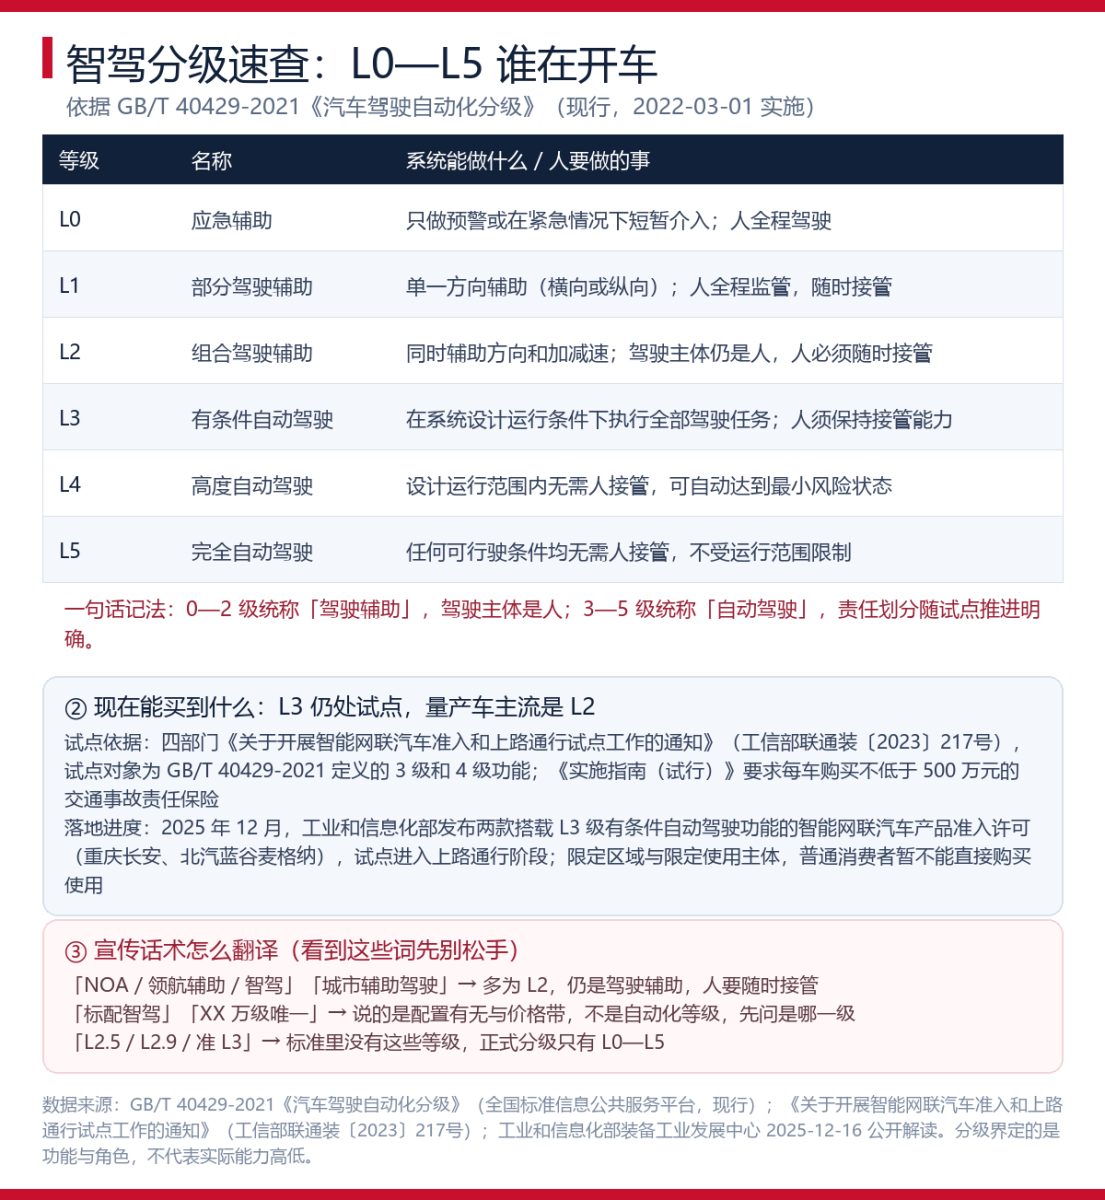
智驾宣传满天飞,L0到L5这张分级表先看明白
2026-10-08渗透率65.7%创新高,9月车市数据为什么像反着读
2026-10-08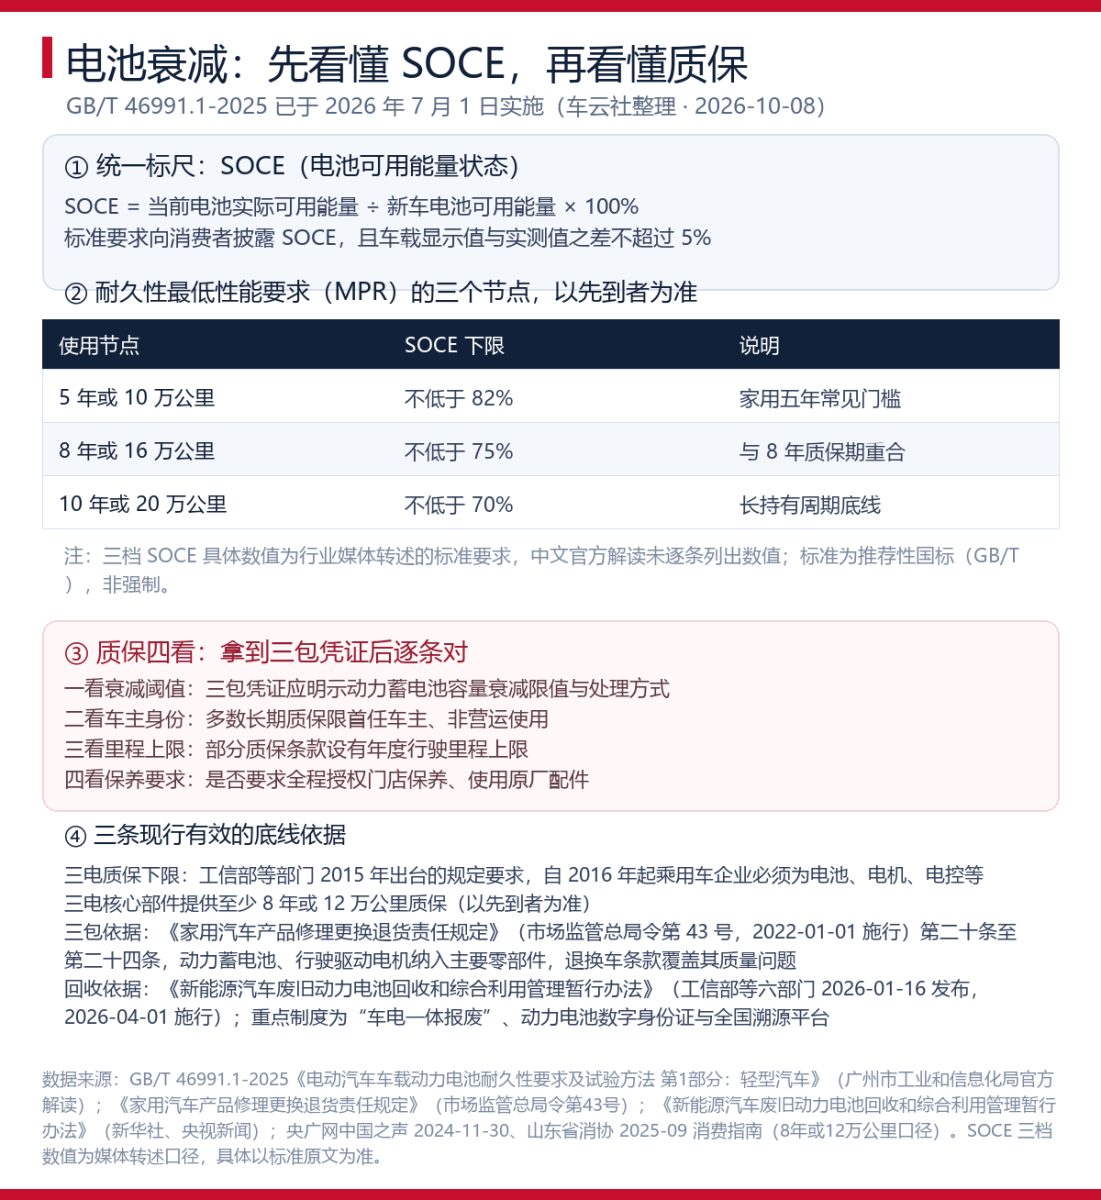
电池衰减到多少该换?看懂SOCE和三包再谈质保
2026-10-08
电车跑高速续航打几折?三步算清自己的车能跑多远
2026-10-08
新能源车几年检一次?年检周期和检验依据一次说清
2026-10-08
冬季续航缩水正常吗?新能源车过冬用车常识一次说清
2026-10-08
新能源车保养多久一次?项目、周期和费用一次说清
2026-10-08
9月车企销量快报:比亚迪46.4万辆,零跑首破10万
2026-10-08
热门文章

以专业精神重塑MPV价值标杆,锐胜汽车打造全域幸福价格带
2025-10-20
实力夺冠!锐胜王牌E-M7荣获2025年经济型MPV质量表现第一名
2025-10-08
向美而行,自会有光 | 壳牌挚美品牌全球首发,打造更美好车生活
2025-03-13
2025款奔驰S级上市 售96.26万元起/全系标配动态星徽迎宾灯
2025-02-23
全新AMG GLE 63渲染图曝光 或2026年初上市
2025-03-01
沃尔沃XC90售价47.9万元起,新增6座版车型
2025-04-16
庆铃五十铃新600系列阳江上市 高品质大码力轻卡新标杆
2025-02-23
埃安UT上市售价6.98万元起,续航420km
2025-03-01